
SVTR 编者按:
加拿大政府本周出资最高 16 亿加元入股 Cohere,条件是总部、岗位和算力留在加拿大。今年韩国已两次用国家基金给本国推理芯片公司压舱,这一次压舱的对象换成了模型公司。我们对照了近 12 个月中美以外 AI 芯片与模型公司的股东名单,看政府的钱在轮次里处在什么位置,又换走了什么。
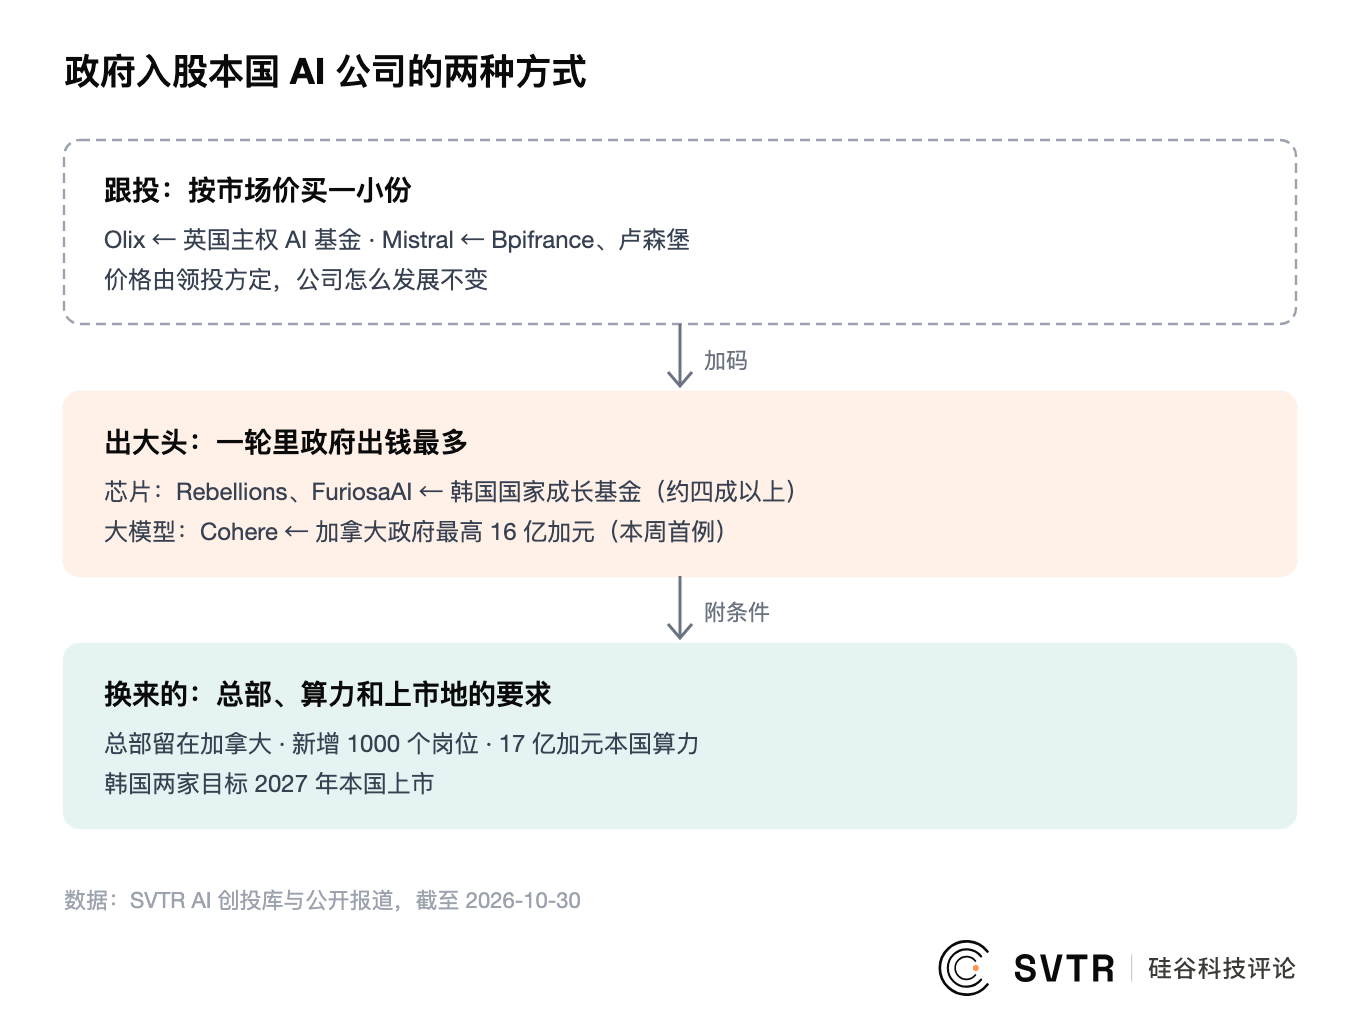
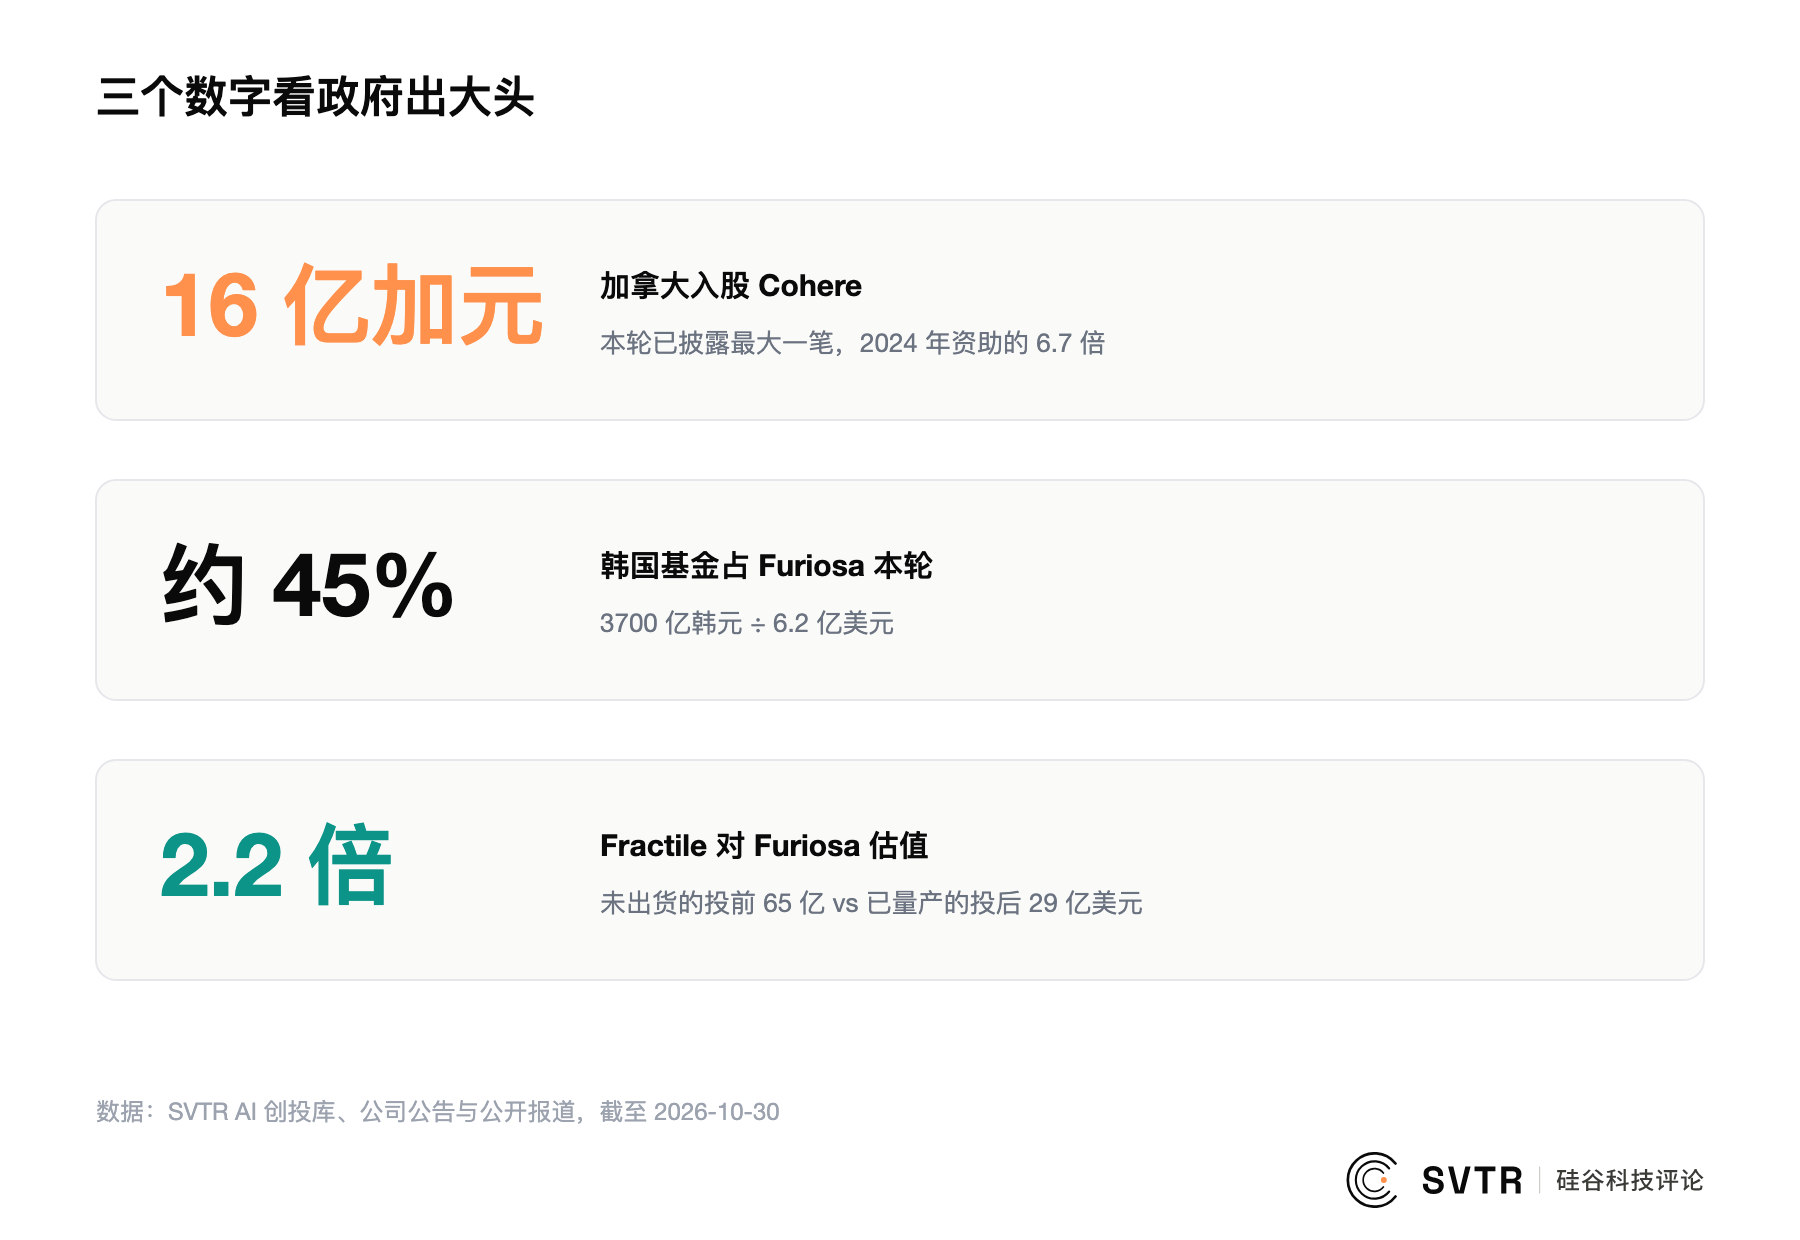
10 月 29 日,Cohere 宣布 E 轮首次交割,目标最高 70 亿加元,估值 357 亿加元。领投方是德国零售集团 Schwarz Group,承诺约 6 亿美元;加拿大政府通过国有的加拿大发展投资公司出资最高 16 亿加元,是本轮已披露金额里最大的一笔,按就业和收入目标分期到位。条件有三项:总部留在加拿大,2030 年前新增 1000 个以上技术岗位,同期在加拿大数据中心投入 17 亿加元。
我们的判断:国家资本给本国 AI 公司压舱,今年先出现在芯片层,本周扩到了模型层。压舱和跟投是两种钱。跟投的政府基金按市场价买一小份,不改变公司方向;压舱的政府出一轮里最大一笔,换来的是公司开在哪里、算力建在哪里、将来在哪里上市。压舱的地方,价格也更容易落在本国的坐标上,这一点目前只在芯片层看得到。
信号 1|加拿大从补贴 Cohere 的算力,升级到入股 Cohere
加拿大政府给 Cohere 的钱不是第一次。2024 年 12 月,时任副总理方慧兰宣布向 Cohere 提供最高 2.4 亿加元,用于和 CoreWeave 合建本国数据中心,这是加拿大 20 亿加元“主权 AI 算力战略”的第一笔出资,形式是项目资助。不到两年,同一家公司拿到的政府资金放大到约 6.7 倍,身份也从受资助方变成了被投公司,政府成了股东。
条件和回报率无关,三项都是在买“在哪里”。分期到位的设计更说明问题:钱跟着岗位和收入目标走,政府要的是 Cohere 作为一家加拿大公司长大,财务回报排在后面。
这一轮还装进了第二个国家的诉求。Schwarz Group 持有德国模型公司 Aleph Alpha 两成以上股份,Aleph Alpha 已与 Cohere 签下合并协议,合并后柏林成为第二总部,Aleph Alpha 与德国联邦数字事务部、巴登-符腾堡州政府的合同一并带入。Schwarz 还计划把 Cohere 的模型接进自家云平台 STACKIT。一家多伦多公司,同时成了加拿大政府和德国产业资本各自押注的本国模型。
信号 2|压舱先出现在芯片层,模型层此前只有跟投
把范围放到近 12 个月:SVTR AI 创投库里,中美以外拿到 1 亿美元以上融资的 AI 基础模型与 AI 计算芯片公司共 12 家,7 家的股东名单上有政府资金,政府出一轮里最大或接近最大一笔的只有 3 家:Rebellions、FuriosaAI 和本周的 Cohere。下表列出其中 7 家。
表 1|中美以外 AI 模型与芯片公司:政府资金在轮次里的位置
| 公司 | 最近一轮与估值 | 本国政府资金的位置 | 层级 |
|---|---|---|---|
| Cohere(加拿大) | 2026-10,目标 70 亿加元,估值 357 亿加元 | 加拿大政府最高 16 亿加元,已披露最大一笔,附三项条件 | 模型 |
| Mistral AI(法国) | 2026-09,34.8 亿美元,244 亿美元 | 三星电子领投;Bpifrance、卢森堡政府跟投 | 模型 |
| Ineffable Intelligence(英国) | 2026-05,种子轮 11 亿美元,51 亿美元 | 红杉等美国基金在前;英国商业银行、主权 AI 基金跟投 | 模型 |
| Rebellions(韩国) | 2026-03,4 亿美元,投后 23.4 亿美元 | 国家成长基金约 1.65 亿美元,约占四成,共同领投 | 芯片 |
| FuriosaAI(韩国) | 2026-10,6.2 亿美元,投后 29 亿美元 | 国家成长基金约 2.8 亿美元,约占 45%,本轮最大出资方 | 芯片 |
| Olix(英国) | 2026-08,3.12 亿美元,33 亿美元 | Fundomo 领投;英国主权 AI 基金跟投 | 芯片 |
| Fractile(英国) | 2026-10,约 5.77 亿英镑,投前 65 亿美元 | 无 | 芯片 |
数据:SVTR AI 创投库,截至 2026-10-30
韩国在 3 月把国家成长基金的第一笔直投给了 Rebellions,10 月又给 FuriosaAI 出了本轮约 45% 的钱,两次都是压舱。模型层此前的政府资金都排在别人后面:Mistral AI 由三星电子领投,法国 Bpifrance 与卢森堡政府跟投;英国两笔都由美国基金领投。Cohere 是这张表里第一家由本国政府出最大一笔的模型公司。SVTR 在 7 月的 Signal #24 里写过,国家队的钱进硬科技、不进软件;模型夹在两者之间,本周第一次被一国政府以压舱的方式接住。
信号 3|芯片层已经能看到压舱对价格的影响
同一周的两笔芯片融资把差别摆得很清楚。Furiosa 的芯片已由台积电量产,LG AI 研究院、三星 SDS 在用,2025 年 3 月它拒绝了 Meta 约 8 亿美元的收购要约,本轮投后估值 29 亿美元。Fractile 还没交付过一颗量产芯片,和 Anthropic 签了约 2.5 亿美元的初步采购协议,C 轮由 Lightspeed 与 红点创投 联合领投,投前估值 65 亿美元,五个月涨到 6.5 倍。两家政府压舱的韩国公司都已出货,估值却是表中芯片公司里最低的两家,退出也指向本国:Rebellions 首席执行官朴成贤 7 月对 CNBC 表示,目标 2027 年上半年在韩国上市。
模型层还看不到这种差别。Cohere 357 亿加元的估值折合 250 亿美元上下,与没有政府压舱的 Mistral 相近;Cohere 2026 年 2 月披露的年化收入是 2.4 亿美元,此后只说同比增长 165%。压舱改变了公司开在哪里、在哪里上市;它会不会把模型公司的价格也锚在本国,要等 Cohere 的下一次定价。
Signal #44 写过,同是算力中间层,美国按收入定价,中国在为国产芯片定价。韩国和加拿大这两笔更接近中国那一把尺:国家先决定要有一家本国公司,再给它配客户和资金。
为什么是现在
6 月 12 日,美国商务部要求 Anthropic 停止向所有外国用户提供 Fable 5 和 Mythos 5,连身在美国的外国人也不例外。最强的模型随时可能用不上,从此有了先例。Cohere 在宣布本轮的官方博客里给出的另一组数字,是今年早些时候 OpenRouter 上开源模型的调用量七成以上来自中国模型,14 个月前只有 3%。夹在两头之间的国家,要么用美国的,要么用中国的,Cohere 卖的就是第三个选项。韩国对两家芯片公司的出资都早于这道禁令,禁令不是起因;它让政府直接入股本国模型公司,在本国更容易说得通。
影响|谁会受波及
对中美以外做模型的创业者,Cohere 给出了一条可以照抄的路:先拿政府的算力补贴,再把自己做成本国唯一的选项,等主权 AI 的预算到位时换成股权。代价写在条件里,总部、团队和算力都不能随意搬走,被美国大厂整体收购这条退路也随之变窄。
对跟投这类公司的财务投资人,要分清自己跟的是压舱还是跟投。跟在压舱的政府后面,下行有本国需求兜底,上行大概率要等本国上市;在芯片层,这类公司很难拿到 Fractile 那种按美国客户开出的价格。
这条判断置信度中等:压舱在两个国家、两个层级都出现了,但模型层目前只有 Cohere 一例。若 Cohere 在政府入股后仍被美国公司收购或把总部迁出加拿大,或者政府压舱的芯片公司在没有美国大客户的情况下拿到与 Fractile 同档的估值,这条判断就被证伪。
未来 90 天,我们跟踪三个指标:
- 中美以外是否再出现政府出资为已披露最大一笔、或占一轮三成以上的 AI 模型公司融资;出现 1 起以上说明压舱在模型层扩散,没有则 Cohere 仍是个案。
- Cohere 是否公布 E 轮最终交割名单与金额,以及加拿大政府首期出资是否到位;首期到位说明压舱已从承诺变成股权。
- Rebellions 或 FuriosaAI 是否向韩国交易所递交上市预审申请;递交说明压舱式公司的退出确实回到本国。
如果你在 Cohere、FuriosaAI、Rebellions、Fractile、Mistral AI,或文中任何一家基金工作,欢迎到 SVTR AI 创投库的档案页认领公司或本人档案。
回访|Signal #29“代理安全会被身份与安全平台收编”:部分兑现
Signal #29 在 8 月 1 日登记了两个指标,10 月 30 日到期。第一个是 90 天内除 Cyera 收购 Oasis、Okta 收购 Permiso 外,是否再有至少 2 起安全或身份平台收购代理安全创业公司。结果兑现:8 月 Fortinet 收购做代理防护与治理的 Virtue AI,9 月 Upwind 以约 3000 万美元收购 Aegis、Kiteworks 收购 Bonfy.AI,10 月 13 日 Workday 宣布收购代理身份平台 C1.ai(Workday 不是安全平台,未计入门槛)。
第二个是中国“AI 代理与非人类身份安全”能否出现第一笔 1000 万美元以上的独立融资。结果未兑现:SVTR AI 创投库 8 月以来未收录一笔,公开检索也没有找到,中美错位还在继续。