
SVTR 编者按:
沃顿商学院与苏黎世大学的四位经济学家,整理了 1987 年以来约 15.8 万家美国风投支持公司、24.8 万名创始人的融资与退出记录,算出的结果是:88% 的创始人在公司被收购或上市时一分钱都没拿到。创投圈习惯讲估值和独角兽,很少有人讲创始人最后到底能拿走多少。我们认为,这本账里最值得创业者看的,不是失败率,而是那些成功公司的创始人是怎么分不到钱的。本文写给正在融资的 AI 创业者,以及给创始团队设计股权结构的早期投资人。
2006 年,Noah Glass 被挤出了他参与创办的 Twitter。七年后 Twitter 上市,据当时媒体报道,他从这次上市里能拿到的钱,大概和 Jack Dorsey 的秘书差不多。
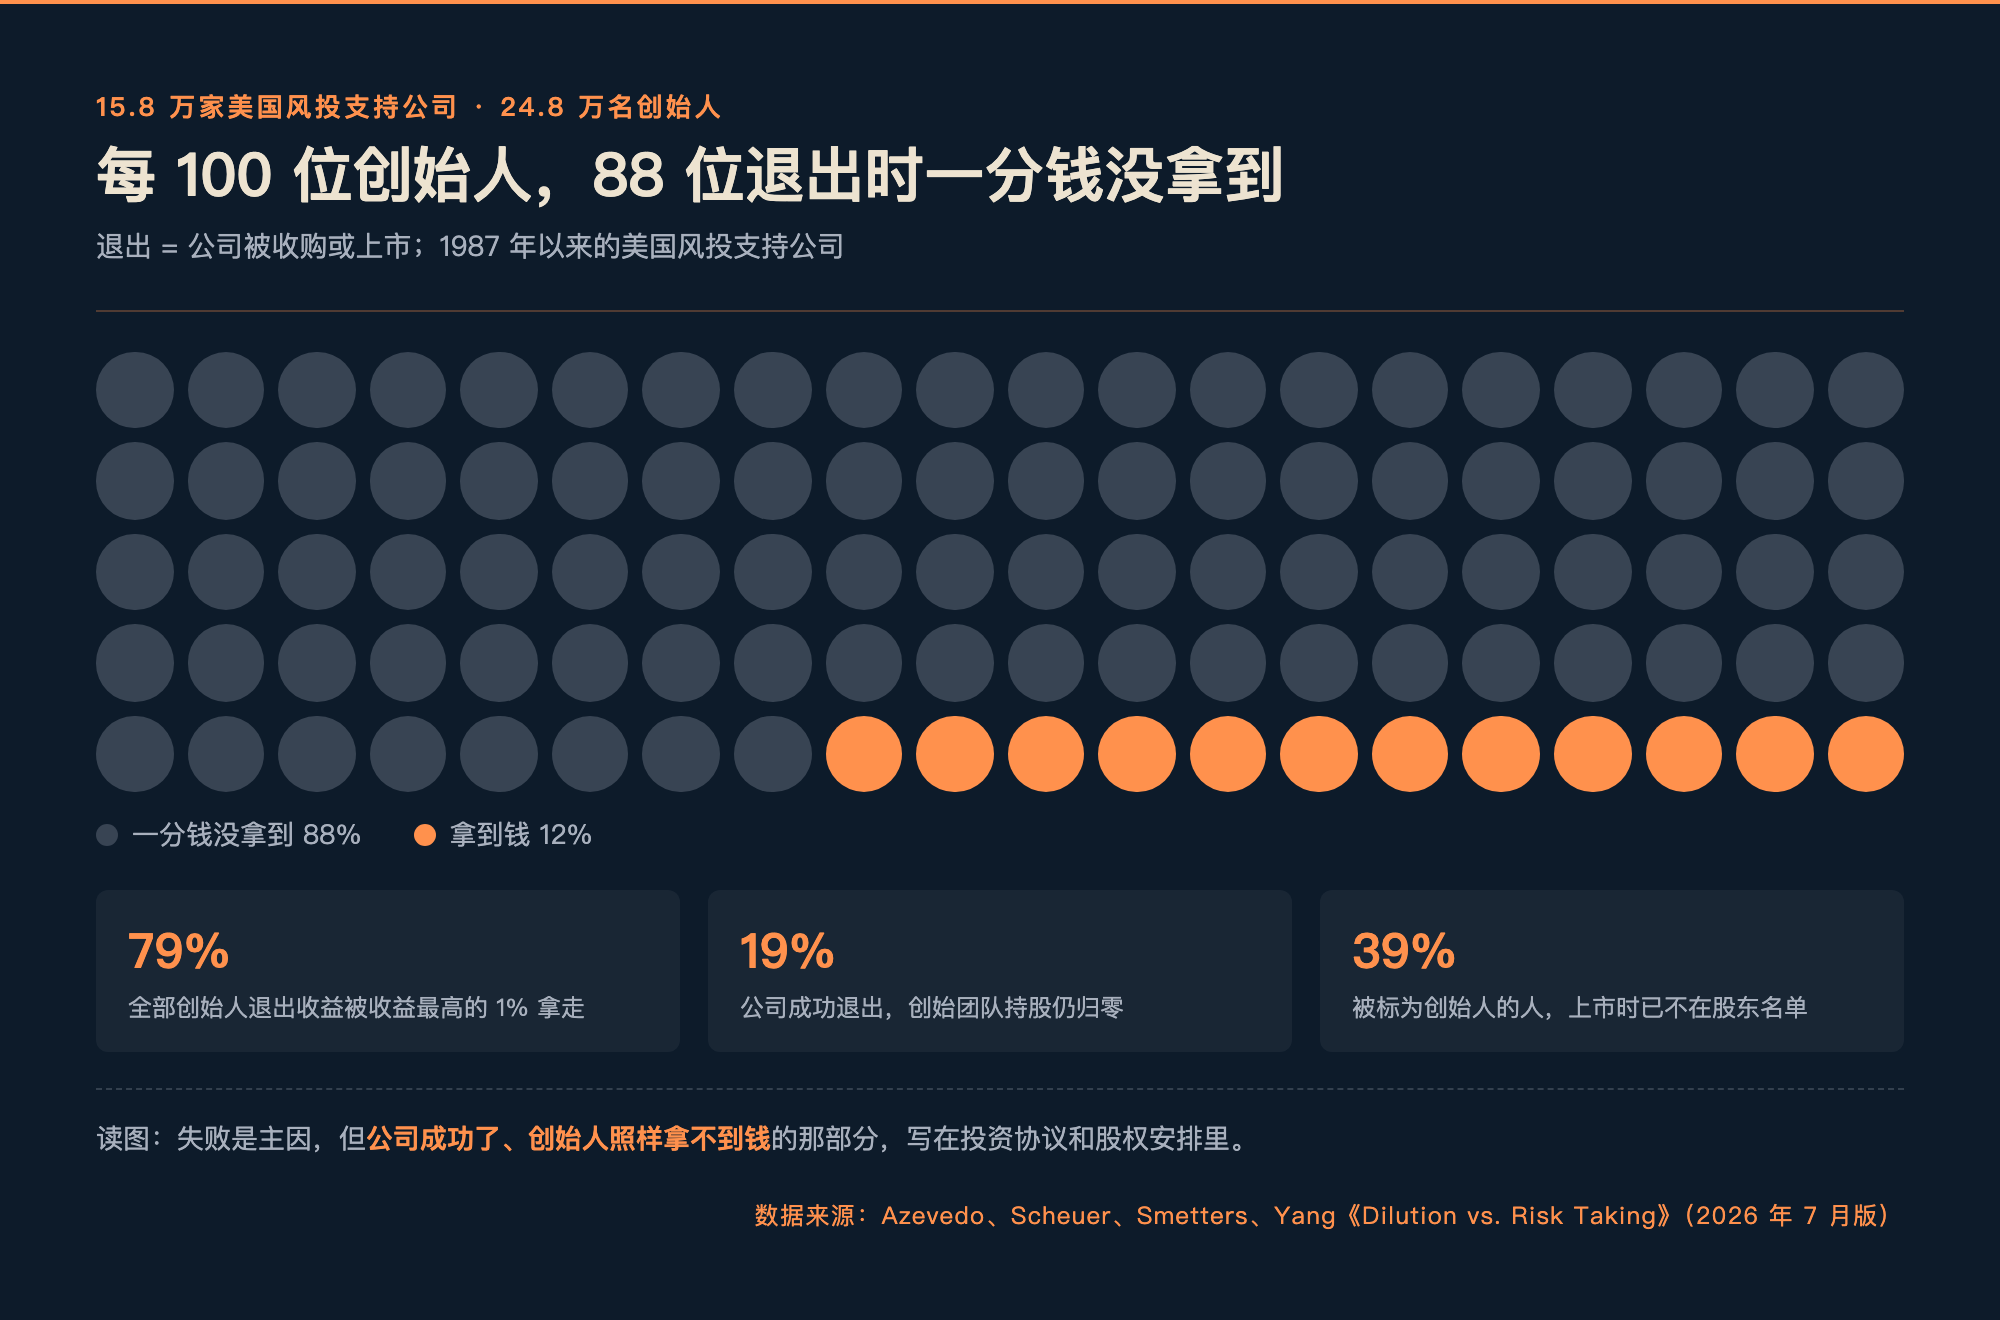
这不是个别的倒霉故事。Eduardo Azevedo、Florian Scheuer、Kent Smetters、Min Yang 在 2026 年 7 月更新的工作论文里,把 PitchBook、CB Insights、Capital IQ、PrivCo 的融资数据和上市招股书对在一起,逐家公司、逐位创始人算出了退出时的到手金额:
- 88% 的创始人一分钱都没拿到。
- 收益高度集中在极少数人手里:收益最高的 1% 创始人,拿走了全部创始人退出收益的 79%。
- 平均每位创始人税后能拿到约 560 万美元,但这个数被少数大赢家拉高了;拿到钱的人里,一半人不到 480 万美元。
失败当然是主因:大多数公司没能活到被收购或上市。但论文里更值得看的,是公司明明成功了,创始人照样分不到钱的那部分。
公司成功了,创始人为什么还是零
在被收购或上市的公司里,创始团队平均还持有 36% 的股份。作者自己也承认这个数偏高:数据缺失的融资轮次多半没计入,实际稀释只会更多。
即使公司成功退出,还有 19% 的创始团队持股归零。原因写在投资协议里:
- 反稀释条款:公司降价融资时,老投资人会按约定拿到额外股份作为补偿,这部分股份从创始人手里稀释出去。
- 优先清算权:公司卖掉时,投资人先按约定拿回本金(论文按 1.25 倍计算),剩下的才轮到普通股东。卖价不够高,创始人那份就是零。
这两条对投资人是合理的保护,但它们只在情况变差时起作用。一家公司中途估值下跌、最后以不高的价格被收购,账面上是“成功退出”,创始团队却可能一无所获。
剩下的创始团队里,个人也未必拿得到钱。作者对照了 1,300 份上市招股书,发现数据库里被标为创始人的人当中,39% 在上市时已经不在股东名单上。其中有中途离开的联合创始人,也有提前卖掉股份的人,Twitter 的 Noah Glass、Tesla 的 Martin Eberhard 都属于这类。
还有一个反直觉的发现:公司卖得越贵,创始团队的持股比例反而越低,两者是负相关。一个可能的原因是,越成功的公司往往融资越多,创始人被稀释得也越多。
拿到 A 轮,离安全还很远
论文还算了一张创业者最该看的表:公司走到某个阶段之后,最后还值钱的概率有多大。
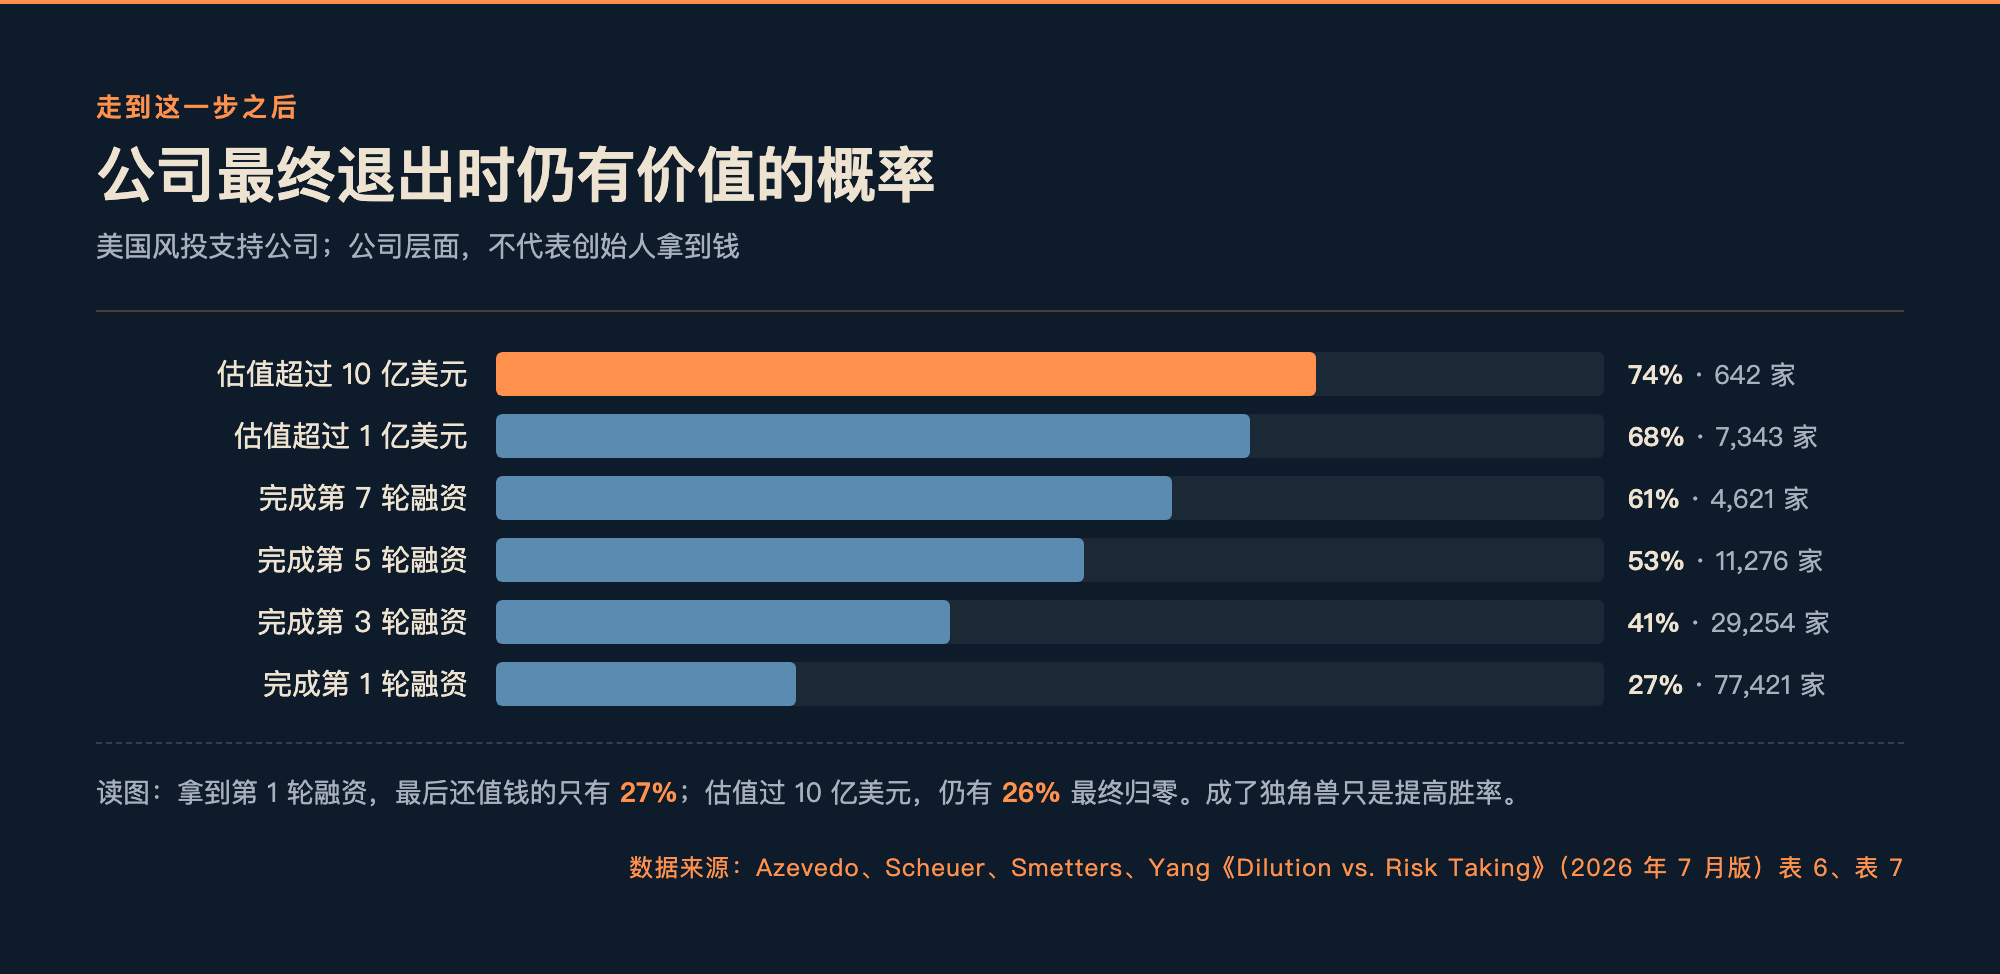
表 1|美国风投支持公司:达到各阶段后,最终退出时公司仍有价值的概率
| 达到的阶段 | 公司数 | 最终退出值大于零 |
|---|---|---|
| 完成第 1 轮融资 | 77,421 | 27% |
| 完成第 3 轮融资 | 29,254 | 41% |
| 完成第 5 轮融资 | 11,276 | 53% |
| 完成第 7 轮融资 | 4,621 | 61% |
| 估值超过 1 亿美元 | 7,343 | 68% |
| 估值超过 10 亿美元 | 642 | 74% |
数据:Azevedo、Scheuer、Smetters、Yang《Dilution vs. Risk Taking》(2026 年 7 月版)表 6、表 7,SVTR 编译。“退出值大于零”指公司层面,不代表创始人一定拿到钱。
估值过 1 亿美元的公司,仍有 32% 最后归零;估值过 10 亿美元的公司,43% 最后的卖价低于 10 亿美元。成了独角兽,也只是提高了胜率,结局并没有锁定。
过去的研究为什么算多了 7 倍
这份账本比学界原来以为的难看得多。2010 年,经济学家 Robert Hall 与 Susan Woodward 用当时的数据测算,创业的期望回报折合每年约 240 万美元(按 2025 年美元计)。新论文按同一口径算,只有约 35 万美元,差了近 7 倍。
只看 1987 年至 2008 年成立的公司,新数据也只有约 71 万美元。作者认为,差距主要来自数据本身:老数据库更容易记下成功的公司,失败的公司悄无声息地消失了,平均数就被抬高了。
我们在 SVTR AI 创投库里看到了同样的现象。库里有两轮以上公开估值的 AI 公司共 75 家,可以比较的相邻两轮共 102 组(2022 年 5 月至 2026 年 10 月):两轮间隔中位数约 7 个月,新一轮估值的中位数是上一轮的 2.5 倍,降价融资一组都没有。
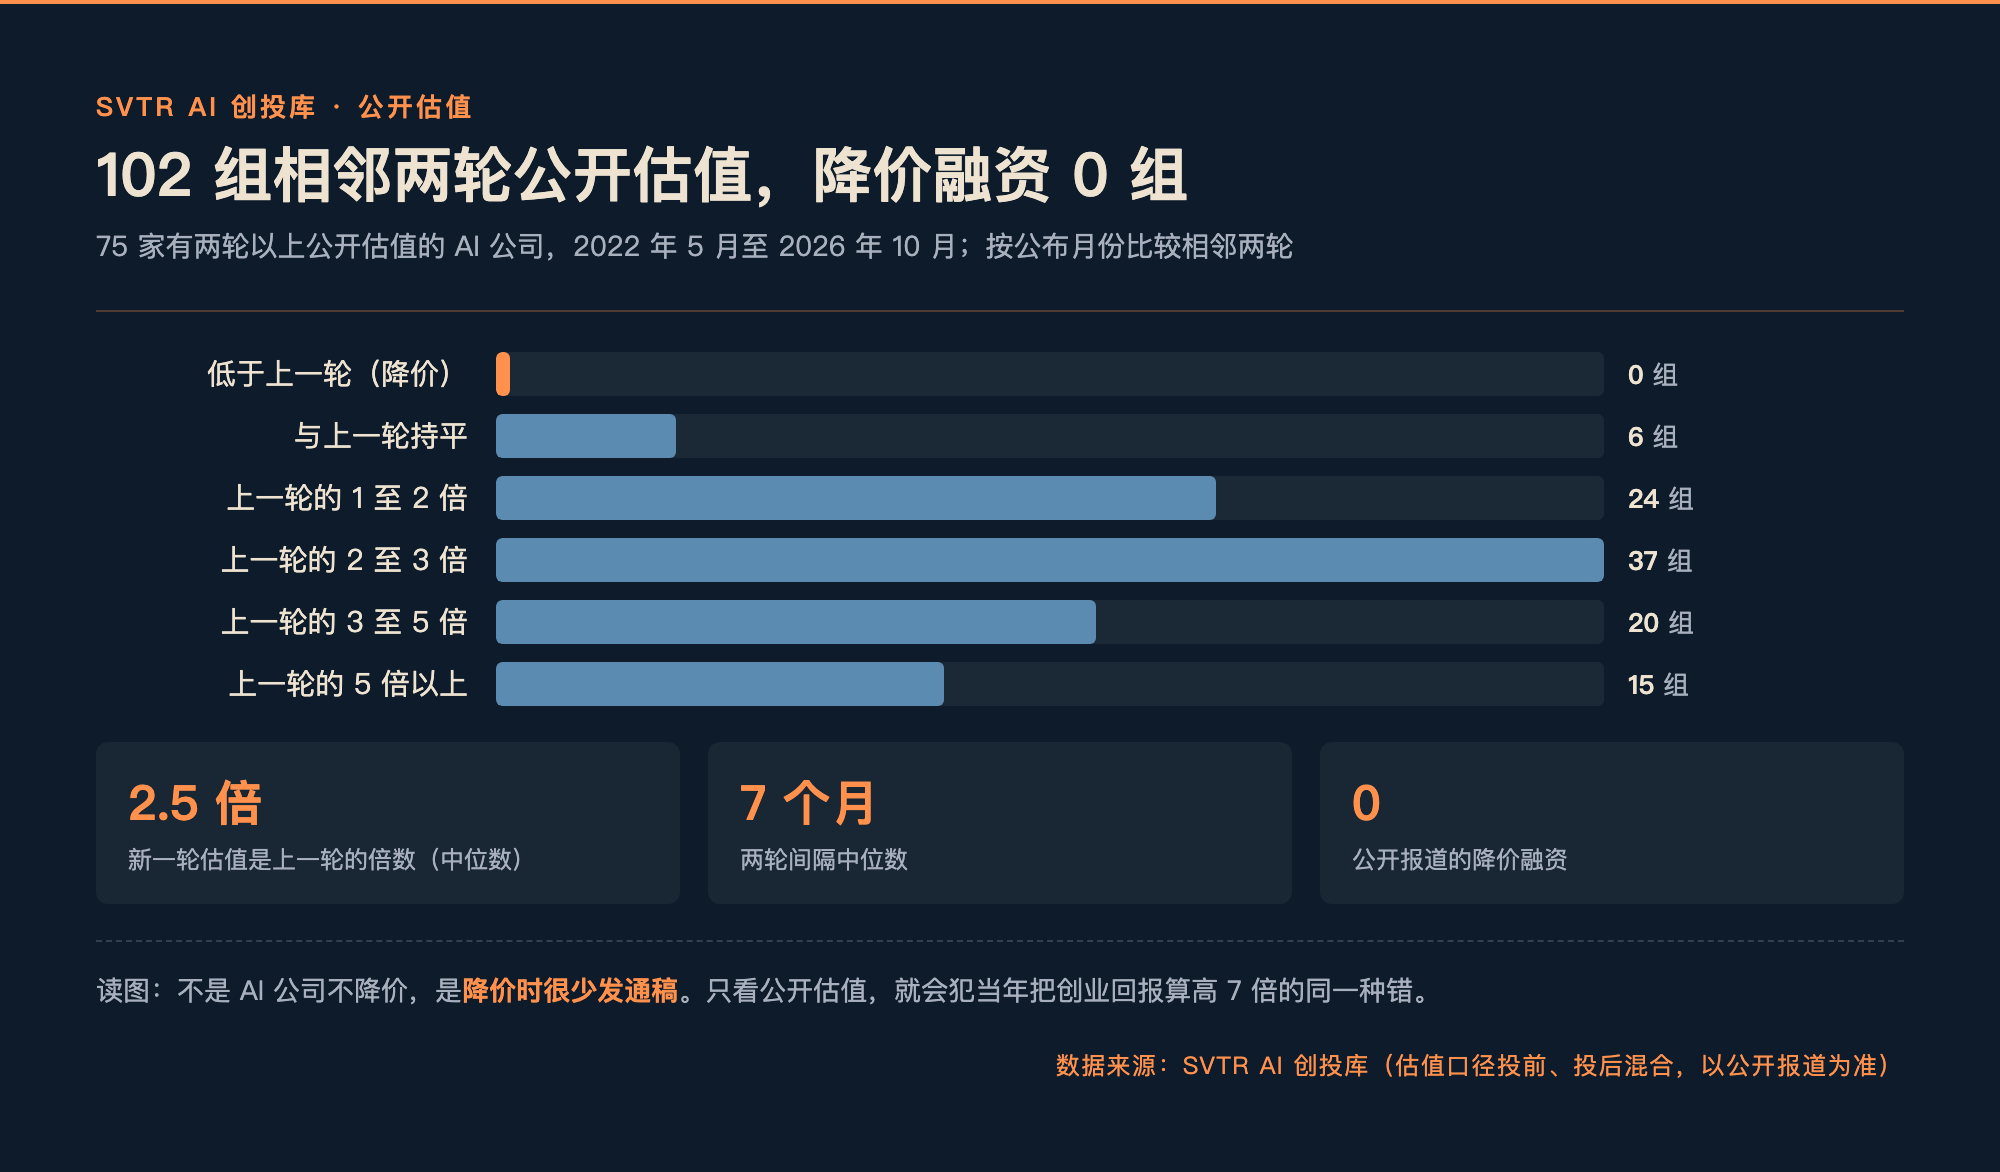
AI 公司当然会降价融资,只是降价时很少发通稿。只看公开估值,任何人都会得出“AI 创业稳赚”的印象,这正是当年把创业回报算高 7 倍的那种偏差。对 AI 创业者来说,涨得越快越要警惕:每一轮高估值都可能带着反稀释和优先清算条款,一旦下一轮估值跌回去,这些条款就会生效。
中国创始人:最坏的结果不是零
把镜头转到国内,有两点和美国不一样。
第一,上市时的持股比例并不低,但控制权靠的是投票权安排。 据 MiniMax 港股招股书,创始人闫俊杰通过境外实体合计持股约 28%,借助 AB 股(创始团队每股 10 票)握有约 70% 的投票权。智谱的唐杰直接持股约 7.4%,与刘德兵、CEO 张鹏等人通过一致行动安排,共同控制约 37% 的投票权。持股比例和控制权,在这两家公司身上已经是两回事。
第二,人民币融资里常见的回购条款,让创始人的下限低于零。 据腾讯新闻 2024 年 10 月对上交所 2023 年至 2024 年上半年受理的 279 个上市项目的统计,在写明回购责任人的 143 个项目里,只由公司承担回购义务的不到 5%,其余都要创始人或其他股东个人承担或连带承担。公司没能在约定时间上市,投资人可以要求创始人自掏腰包买回股份。界面新闻报道过的案例里,有创始人对赌失败后,从千万富翁变成了失信被执行人。
美国创始人最坏的结局是一分钱没拿到,中国不少创始人最坏的结局是背上债务。我们判断,即使失败概率相近,人民币融资的创始人承担的风险也更大。
创业者能做什么
失败率改变不了,条款可以谈:
- 优先清算权:争取 1 倍、不参与分配(投资人拿回本金后,不再和普通股东一起分剩下的钱)。
- 反稀释:争取加权平均方式,避免完全棘轮(降价融资时把老投资人的成本按新价格全额重算),论文测算后者对创始人更不利。
- 联合创始人股权:按年限分期兑现,写清中途离开时股份怎么处理,避免“人走了,股份或纠纷留下”。
- 回购责任:人民币融资时,尽量把回购义务限定在公司,不由创始人个人承担。
我们在 2025 年 7 月的《创始人股权保卫战》里写过不出让股权的几种融资方式,可以对照着看。
这一切还没算税
论文原本要回答的是税收问题:如果像美国一些提案那样,对还没卖出的股份按账面涨幅征税,创始人要卖股交税,被稀释得更厉害;但如果公司失败时能把这些税退回来,它反而成了一份保险。作者测算,全额退税时选择创业的人会多出 12%;只允许亏损抵扣以后收益、不退现金时,会减少 38%。
11 月 3 日,加州选民将对一次性征收 5% 亿万富翁财富税的 Prop 40 投票。对创业者来说,这类提案先看一条:公司失败时,交过的税退不退。
关于项目精选与会员
融资条款要谈得好,先得知道同行拿到的是什么价。SVTR 会员可以使用项目精选:面向付费席位且完成投资人认证的会员,能看到在融项目的团队、融资需求与材料,并直接发起引荐。正在融资的创业者可以在这里提交项目。
延伸档案|SVTR AI 创投库
MiniMax 与智谱的档案页追踪了两家公司的历轮融资,逐笔附有出处。
如果你是公司团队成员,欢迎认领档案;如果发现信息有误或遗漏,也欢迎反馈,共同完善这份行业记录。
关于本文数据
- 论文:Azevedo、Scheuer、Smetters、Yang,《Dilution vs. Risk Taking: Capital Gains Taxes and Entrepreneurship》,2025 年 11 月首版,本文依据 2026 年 7 月版,尚未正式发表。创始人持股按作者对历轮融资的重建计算,未披露估值的轮次由作者估算补齐。
- 创投库估值统计:取有两轮及以上公开估值的 AI 公司,按公布月份比较相邻两轮,只计已核实轮次(不含传闻与待核实),估值口径投前、投后混合,以公开报道为准。
- MiniMax、智谱持股数据来自两家公司港股招股书的公开报道;回购条款统计来自腾讯新闻 2024 年 10 月的报道。