

9 月 17 日到 10 月 5 日,三家 AI 算力基础设施公司一共签下 95.6 亿美元,没有一笔是普通股权:
- 美国上市的 GPU 云公司 CoreWeave 发了可转债;
- 英国 GPU 云公司 Nscale 发了上市前可转换票据;
- 电子制造商 Flex 准备分拆出去的数据中心供电与云基础设施业务 Axiom,卖出了可转换优先股。
这 95.6 亿美元里,有 10 亿美元是英伟达对 Nscale 的承诺,预计 11 月中旬到账,其余 85.6 亿美元已经交割。
可转换工具的意思是:投资人先以债权人或优先股股东的身份进场,等公司上市,或股价涨过约定价格,再换成股票。先拿什么保护,要看每份合同怎么写,三家并不一样。
我们的判断:AI 算力最大的几张支票,正在从单纯谈估值,转向把债权保护、优先收益和股权上涨空间组合在一起定价,而公开市场价格是其中重要的参照。目前只有三笔样本,说明这种结构值得跟踪,还不能说明整个算力行业已经换了融资方式。
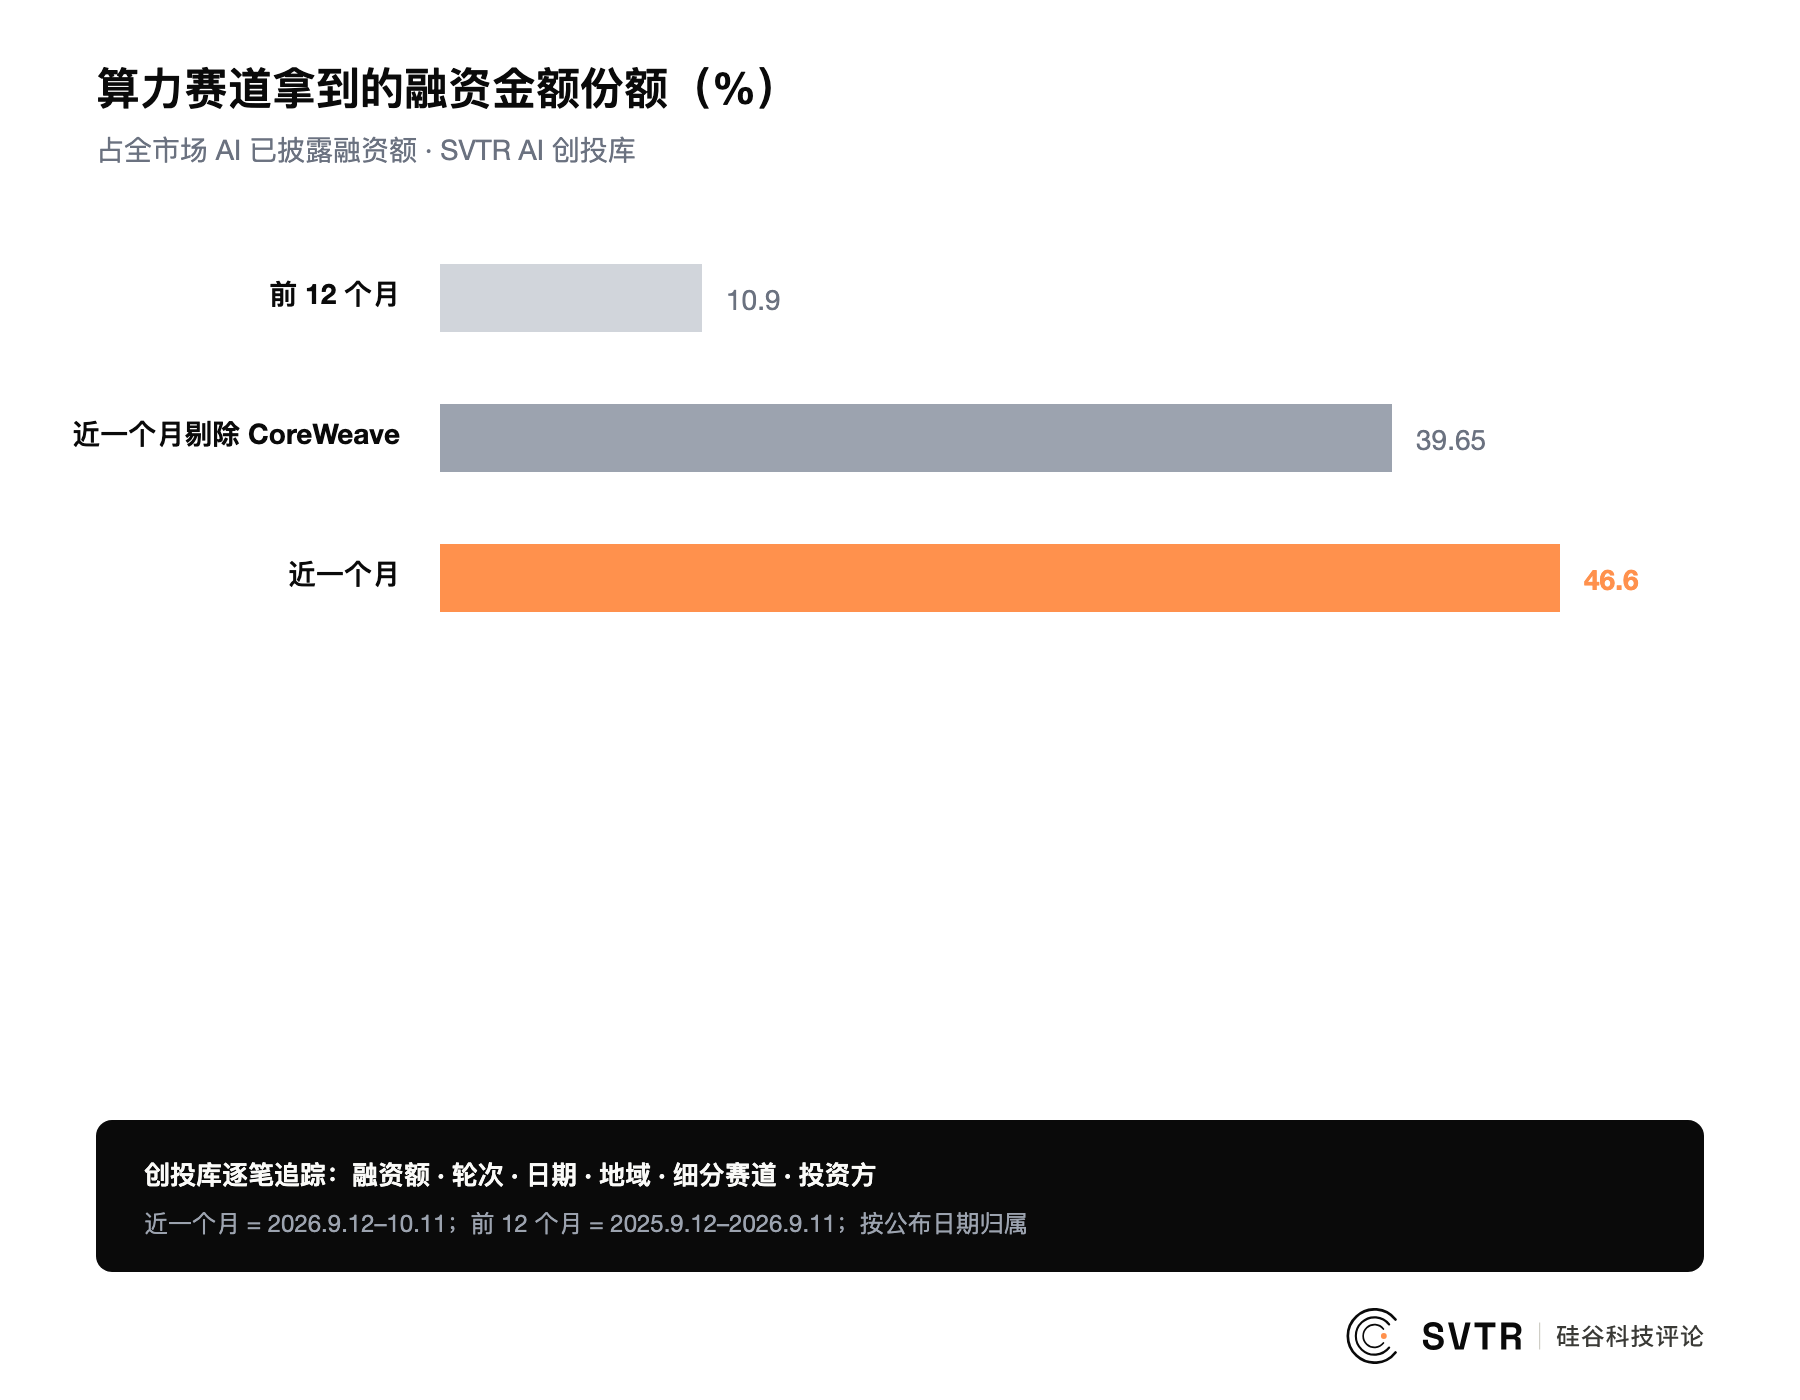
据 SVTR AI 创投库,近一个月内全市场有 402 轮 AI 融资、已披露 363.5 亿美元。算力占 45 轮、169.5 亿美元,金额份额从前 12 个月的 10.9% 升到 46.6%。
份额只是入口,变化在融资工具上
动笔前我们先定了两种拆法:一是按融资工具分股权、贷款、可转换,二是按公司类型分算力运营方、芯片、供电、量子、软件。
按公司类型拆,结果和 9 月 22 日那篇《算力的钱这个月没留在云上,落到了硅和电上》正好相反。CoreWeave、Crusoe、Nscale 三家运营算力的公司,就拿走了算力已披露金额的 67.6%。
按融资工具拆,才看到前 12 个月没有的东西。最大四笔里有三笔是可转换结构,占算力已披露金额 56.4%。前 12 个月 301 轮算力融资里,库内标为债务的只有 2 笔,而且都是贷款:Nscale 8 月 31 日的 30 亿美元定期贷款,和 General Compute 7 月从 Upper90 拿的 4 亿美元贷款。可转换工具一笔都没有。
剔掉最大的 CoreWeave 以后,算力份额仍有 39.65%,可转换结构仍占剩余算力金额的 42.0%。这个信号不是一家撑起来的。
| 公司 | 工具 | 金额 | 怎么定价 |
|---|---|---|---|
| CoreWeave | 2033 年到期可转债 | 42 亿美元,含已全额行使的 5 亿美元超额配售 | 已上市,转股价约 97.85 美元,按二级市场股价上浮定 |
| Nscale | 上市前可转换票据 | 33.6 亿美元,其中 10 亿美元为英伟达承诺 | 上市时自动转股 |
| Axiom | 可转换优先股 | 20 亿美元 | 初始企业价值 375 亿美元,计划 2027 年一季度分拆上市 |
| Crusoe | Series F 普通股权 | 39 亿美元 | 投后估值 309 亿美元 |
三笔钱各自怎么管风险
- CoreWeave:9 月 18 日定价,9 月 22 日交割,票面利率 2.875%,转股价比 9 月 17 日收盘价 79.88 美元高约 22.5%。承销商 9 月 18 日全额行使了 5 亿美元超额配售权,发行总额 42 亿美元。公司共花约 5.662 亿美元买了上限看涨期权,用来减少转股对老股东的稀释。买方是合格机构投资者,公告没有点名。
- Nscale:9 月 25 日公布,由 Third Point 领投。交割时到账 23.6 亿美元,另外 10 亿美元是英伟达的承诺,预计 11 月中旬到位。公司上市时,票据自动转成股票。公告没有披露利率、到期日、转股折扣或本金保障条款,投资人有没有固定回报,目前看不到。
- Axiom:10 月 2 日签约、10 月 5 日公布,General Catalyst 和 Koch 集团的投资部门 Koch Equity Development 牵头,初始企业价值 375 亿美元。分拆前每年付 10% 现金股息。Flex 提交的 8-K 文件写明:如果 2027 年底前没完成分拆,Flex 保证 Axiom 按买入价的 115%(付现金)或 125%(付 Flex 股票)回购,两种回购价都要扣掉此前已付的现金股息,并受其他合同调整条款约束。所以这不是在股息之外再多拿 15% 或 25%。
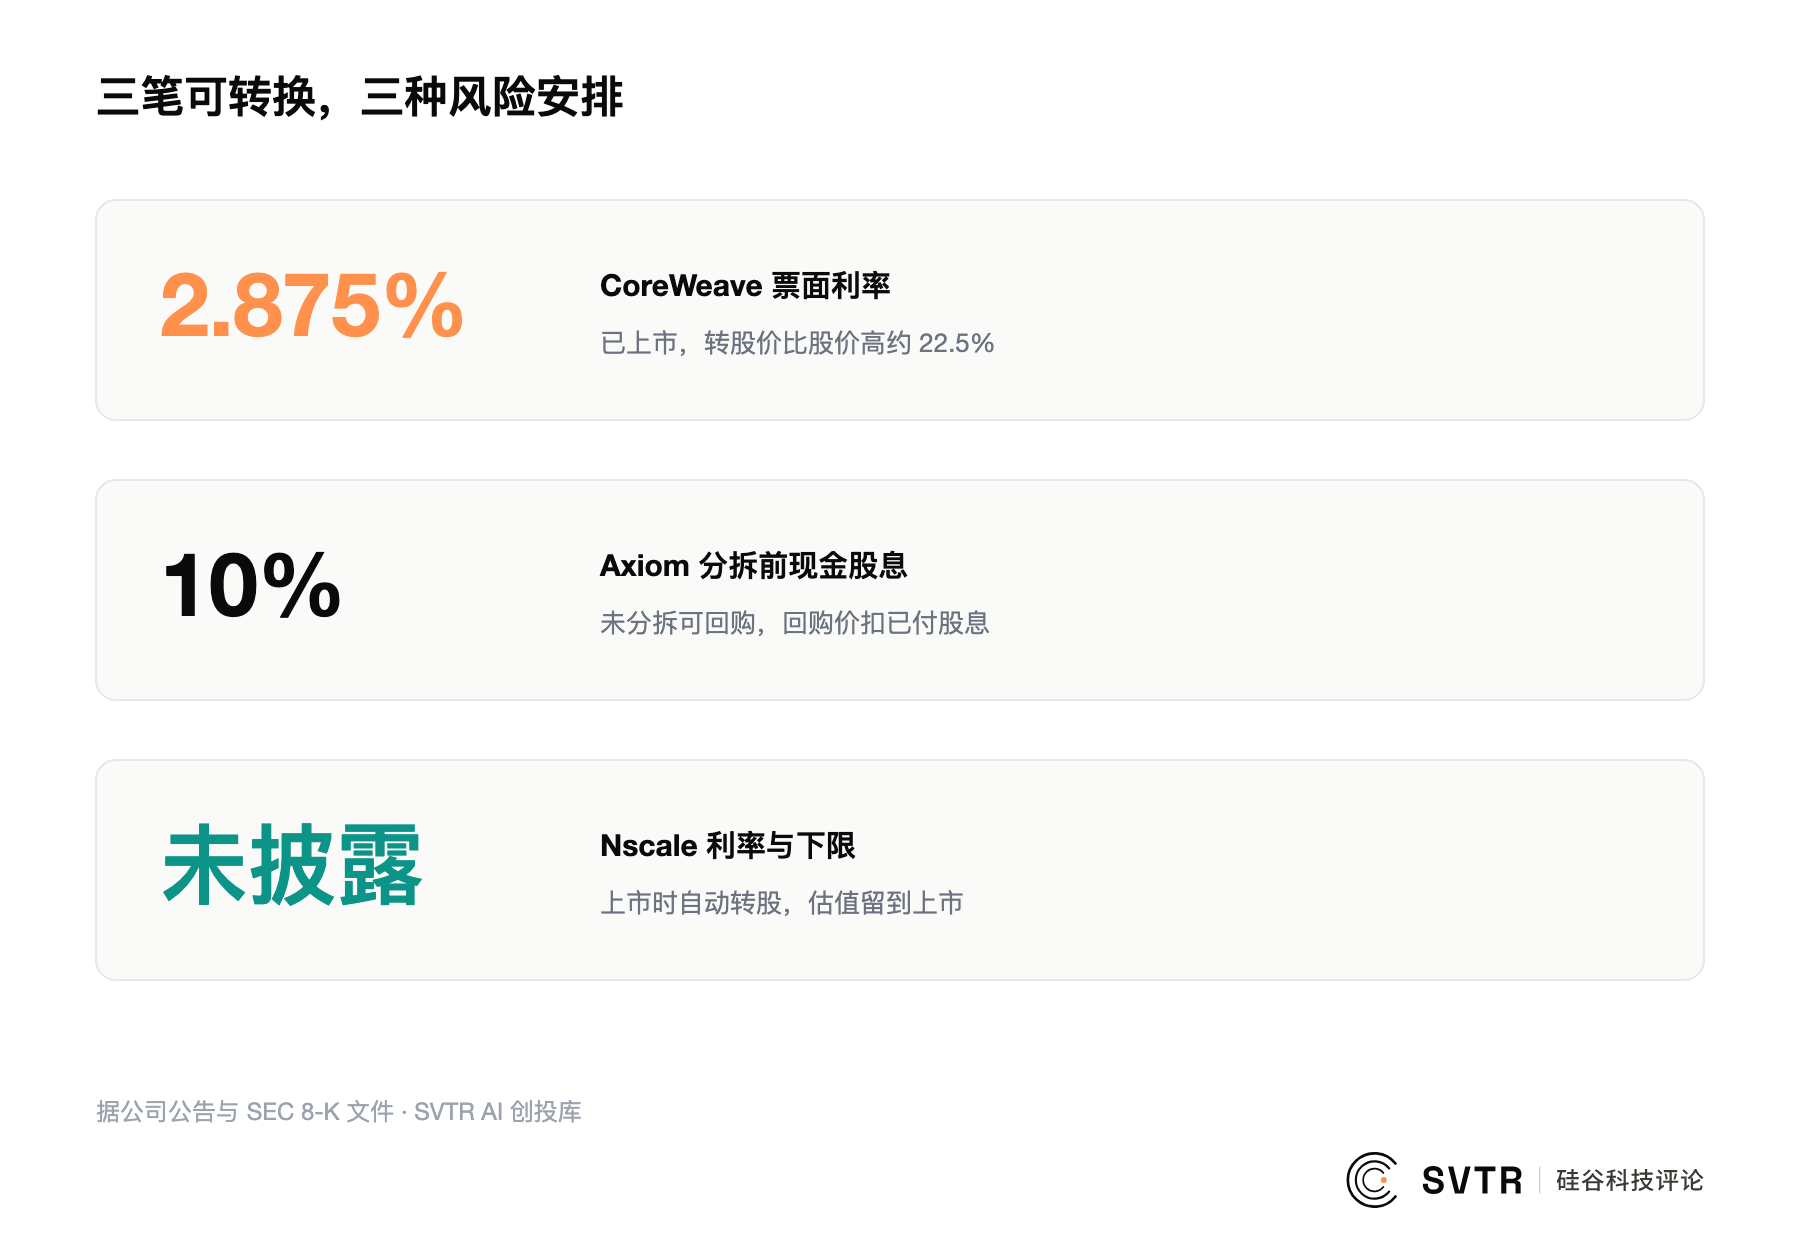
三笔的共同点不是都有保底,而是都用可转换结构处理双方对估值和风险的分歧,只是处理法各不相同:
- CoreWeave 已经上市,转股价直接以二级市场股价为基准,投资人另有 2.875% 的票息。
- Axiom 的入股价已经按 375 亿美元企业价值谈定,投资人拿的是股息,加上分拆失败时的回购担保。
- Nscale 是三家里唯一真正把估值留到上市那天的,公告只写了上市自动转股,看不到下限条款。
所以更准确的说法是:公开市场定价正在成为部分大额算力融资的重要参照,而不是三家都放弃了一级市场估值。
谁在买
Nscale 的名单最能说明这类工具在吸引谁。17 家投资方里至少 8 家是对冲基金:Third Point、Citadel、Hudson Bay、Davidson Kempner、QRT、Context Capital、Castleknight、Ghisallo。其中 Context Capital 的主要策略之一就是可转债套利。据创投库记录,Nscale 3 月 20 亿美元 C 轮的投资方,和这次只重合了 3 家:Citadel、8090 Industries 和英伟达。同一家公司,换了一批买家。
这能连成一条线:资本开支越来越大,只靠普通股权融资的代价越来越高,公司于是引入可转换证券,这类证券又把有公开市场、信用和结构化投资能力的机构带进了一级市场。
最大四笔里唯一的普通股权是 Crusoe(自建电力与数据中心的 AI 云公司),由 Atreides Management、Mubadala Capital 和 Valor Equity Partners 共同领投。Atreides 和 Valor 9 月在 AI 互连赛道联手领投,我们在 Signal #41 写过;10 月 4 日的周报也写到,当周前十大融资里有 4 笔出现了以买上市股票为主业的基金。所以即便是这笔股权,领投方也主要投美股。
从抵押合同到组合定价
8 月的 Signal #37 写过,算力融资的抵押物已经从公司换成了合同。这个月又往前走了一步:没有合同可抵押的那部分钱,开始用可转换结构,把票息、股息、回购担保和转股权放在同一份合同里定价。三周内,三家互不相关的公司选了同一类工具。
剩下 41 笔合计 34.9 亿美元,几乎都是普通股权。不过中型 GPU 云也在用债:GMI Cloud 9 月 30 日公布融资 6.68 亿美元,其中 2.23 亿美元是 B 轮股权,4.45 亿美元是中国信托商业银行牵头的授信。
回看判据
下一个 30 天(10 月 12 日至 11 月 11 日)看三件事:
- 算力已披露金额里,可转换和债务结构是否还占 30% 以上。如果跌回 5% 以下,又没有新的 10 亿美元级可转换发行,那这三笔只是三家公司的日程碰巧撞在一起。
- 英伟达承诺给 Nscale 的 10 亿美元,是否在 11 月中旬按期到账。
- 正在谈上市前轮的算力公司(如 10 月 11 日周报写过的 Lambda)最后用的是普通股权还是可转换结构。用了可转换,判断加强;全是普通股权,判断需要调整。
过去,市场最关心的是 AI 算力公司能够拿到多少钱、估值涨到多高。
现在还要问另一个问题:
这笔钱以什么身份进入公司,谁先获得回报,谁承担下行风险,谁分享未来股价上涨?
95.6 亿美元的三笔交易,还不是一个行业结论。
但它们已经说明:在 AI 算力这个资本密集型市场,融资结构本身,正在成为理解下一阶段竞争的重要变量。
非投资建议。完整逐笔记录见 SVTR AI 创投库。