

SVTR AI 创投库 · 速览(数据截至 2026-10-14)
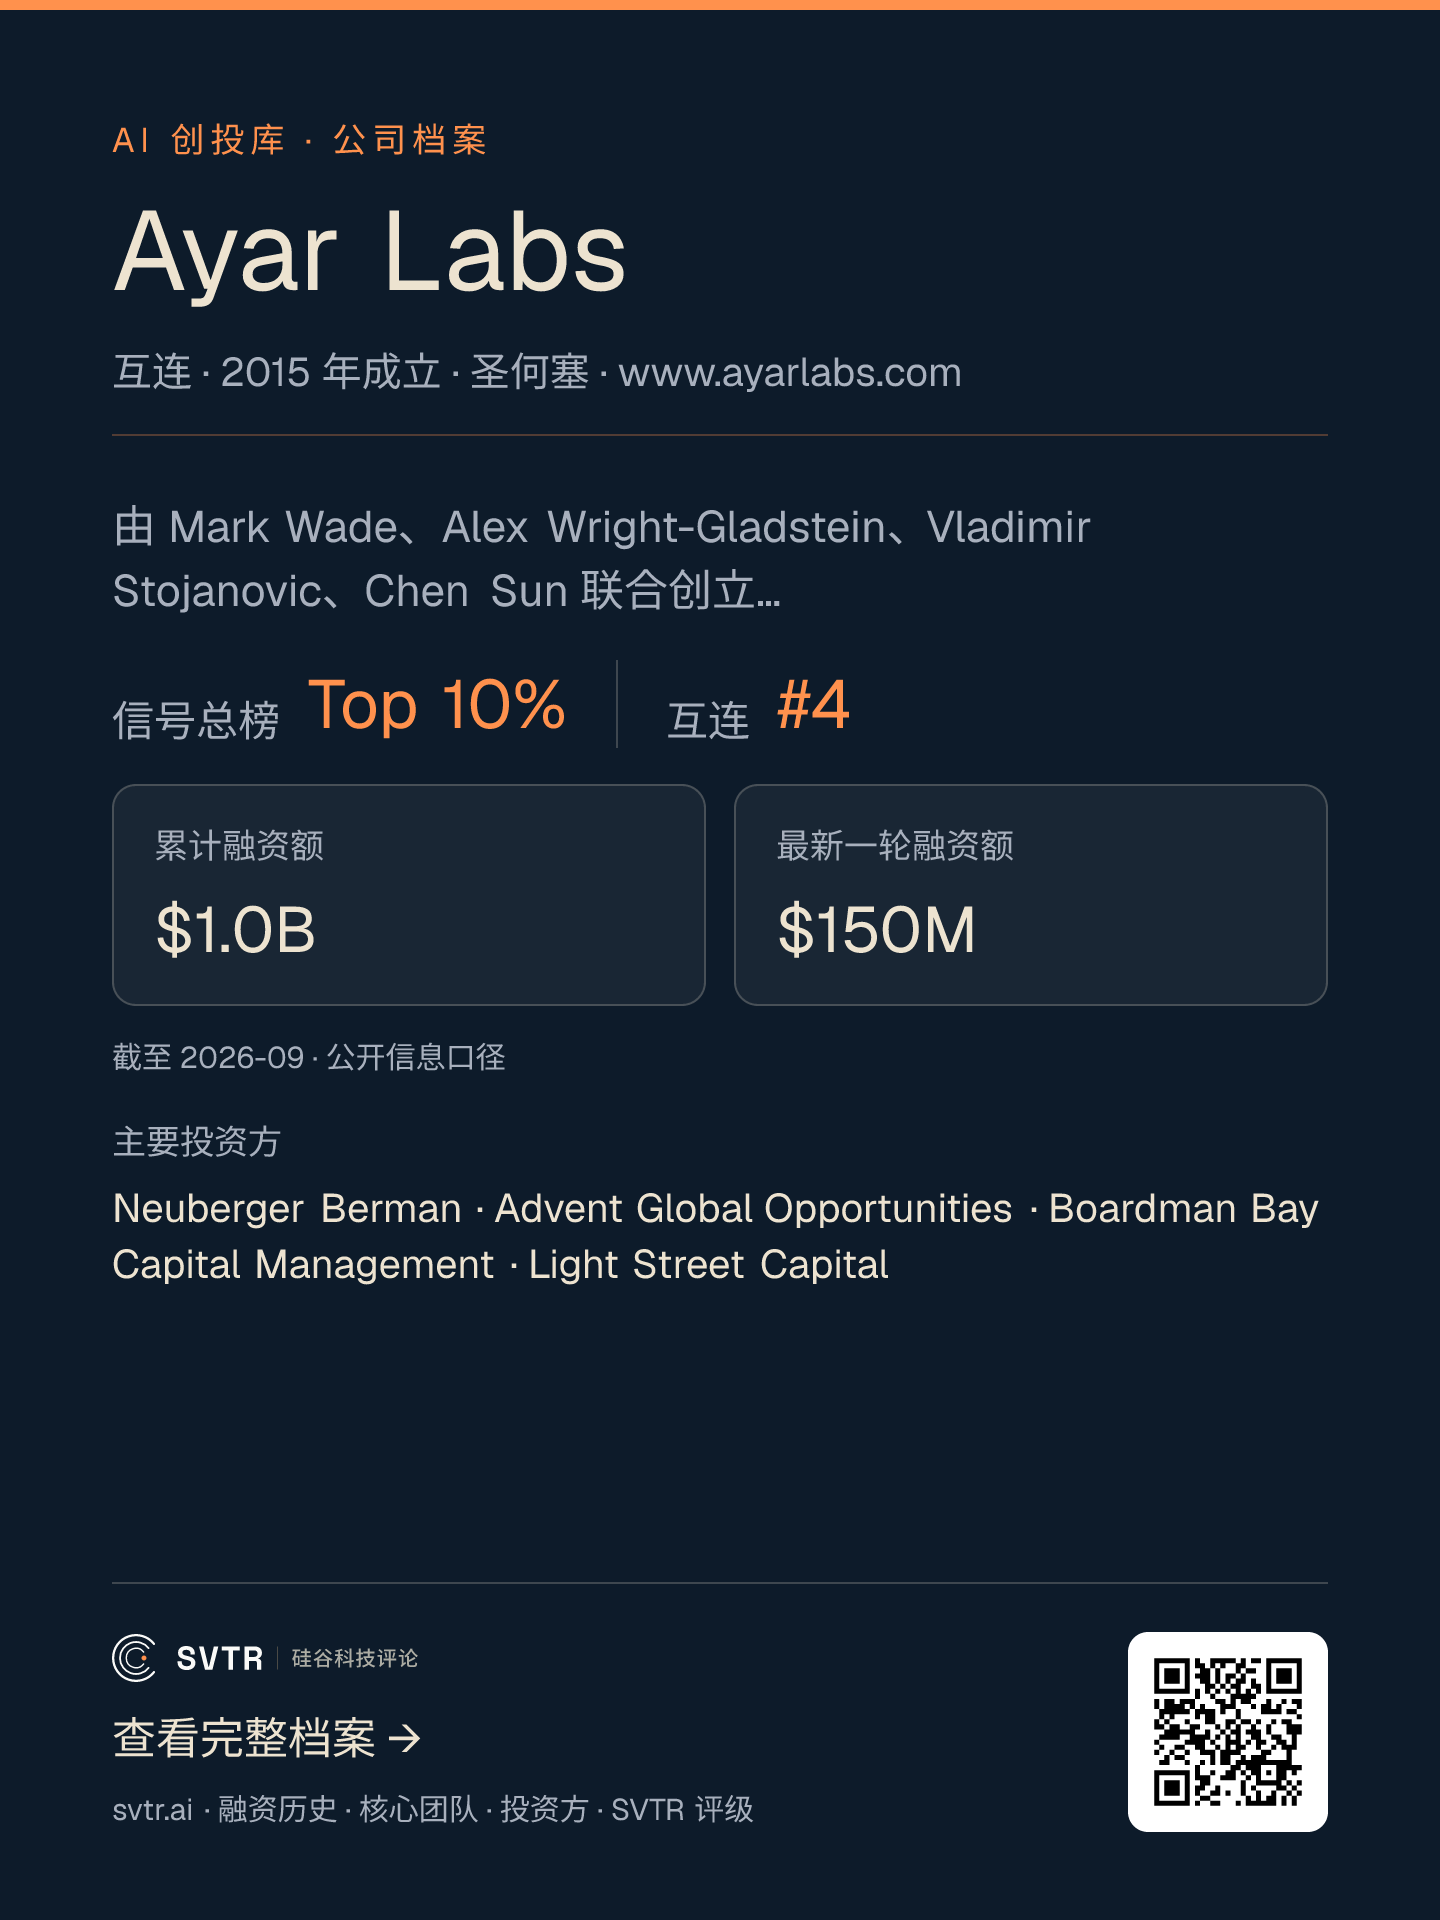
- Ayar Labs 累计融资约 10.2 亿美元,其中 2026 年两次合计 6.5 亿美元;3 月 E 轮投后估值 37.5 亿美元,15 个月前的 D 轮估值刚过 10 亿美元
- 创投库“互连”赛道共有 61 家公司,Ayar Labs 累计融资排第一
- 全库同时拿到英伟达、AMD、英特尔三家投资的公司只有 3 家,Ayar Labs 是其中唯一做芯片底层的
2026 年 2 月 2 日,美满电子(Marvell)完成对光互连公司 Celestial AI 的收购,签约时的首付对价约 32.5 亿美元。一个月后的 3 月 3 日,同赛道的 Ayar Labs 宣布 5 亿美元 E 轮,投后估值 37.5 亿美元,AMD 和英伟达都在投资方名单上。
两家公司做的是同一件事:用光替代铜线,把 AI 芯片连起来。到了要选边的时候,答案相反。Celestial AI 卖给了一家芯片公司,Ayar Labs 让几家互相竞争的芯片公司同时成了股东。
我们的判断:Ayar Labs 的 37.5 亿美元估值,买的主要是它的中立位置。英伟达、AMD、英特尔都投了它,前提是谁都没有独占它。这个位置要变成收入,得等某一家大厂把它的光芯片放进量产机柜。在那之前,股东名单只能证明大家都不想错过,证明不了谁已经下了订单。
团队背景:从一颗用光通信的处理器起步
2015 年 12 月,《自然》刊出一篇论文:一颗 3×6 毫米的芯片上集成了两个处理器核心、7000 多万个晶体管和 850 个光学元件,芯片之间直接用光传数据。研究由美国国防高级研究计划局(DARPA)资助,团队来自加州大学伯克利分校、MIT 和科罗拉多大学博尔德分校,共同第一作者是 Chen Sun 和 Mark Wade。
论文里最要紧的一点不在性能数字上。据伯克利官方通稿,这颗芯片是在一家量产高性能芯片的代工厂里做出来的,没有改动工艺。光学元件可以用现成的芯片产线造,这是 Ayar Labs 全部生意的起点。
同年公司成立,联合创始人包括 Mark Wade、Chen Sun、伯克利教授 Vladimir Stojanović,以及 MIT 商学院出身的首任 CEO Alex Wright-Gladstein。2018 年 11 月,英特尔前副总裁 Charles Wuischpard 接任 CEO;2023 年 12 月,Mark Wade 从 CTO 转任 CEO,Stojanović 接任 CTO。技术创始人重新掌舵的时间点,正是产品从样片走向量产的阶段。
Wuischpard 卸任后的下一站是英伟达:2024 年 1 月,他出任英伟达北美及拉美区销售副总裁。英伟达和 Ayar Labs 之间,股权之外还多了一层人员往来。

主要业务:把光纤接到 GPU 封装旁边
AI 训练要把成千上万颗 GPU 连成一台“大机器”。机柜内部今天主要靠铜线,速率越高,铜线能传的距离越短、耗电越多。光传得远、损耗小,但传统光模块插在交换机面板上,离计算芯片还隔着一段电路。
Ayar Labs 的做法叫共封装光学(CPO,把光收发器和计算芯片封装在一起)。产品有两件:
- TeraPHY 光芯粒:贴在 GPU 或 CPU 旁边,按官网数据双向带宽 8 Tbps、单颗延迟 10 纳秒,接口用通用芯粒互连标准 UCIe
- SuperNova 光源:激光器放在芯片外面单独供光,一个光源提供 16 个波长
激光器外置是关键设计。激光器怕热,放在发热最大的 GPU 旁边容易坏;拿出去单独供光,可靠性和维修都更容易。
护城河在兼容性。2025 年 3 月它推出号称业内首款的 UCIe 光芯粒;2026 年 6 月加入英伟达 NVLink Fusion 生态(英伟达开放给外部芯片接入自家高速互连的计划),官方称产品已在光学和电气两方面兼容英伟达的方案。谁家的芯片都能接,这就是“中立”在技术上的落点。
当前进展:钱到位了,量产客户还没点名
- 2024 年 12 月:D 轮 1.55 亿美元,估值超过 10 亿美元
- 2026 年 3 月:E 轮 5 亿美元,Neuberger Berman 领投,投后估值 37.5 亿美元,同期开设新竹办公室
- 2026 年 6 月:加入 NVLink Fusion 生态
- 2026 年 9 月:再融 1.5 亿美元,2026 年合计 6.5 亿美元,新设班加罗尔设计中心
不足也很清楚。2026 年两份融资通稿都写资金用于“规模化量产和测试产能”,提到“客户里程碑”,却没有点名任何一家量产客户,也没有出货量。外部能找到的出货数字来自 Contrary Research:截至 2024 年 12 月累计出货约 1.5 万颗,公司通稿未确认这个数。
商业模式:股东名单就是客户名单
Ayar Labs 卖芯粒和光源,买家是做 GPU、定制 AI 芯片和服务器的公司。2026 年两轮的战略投资方几乎覆盖了整条客户链:
三家芯片公司是分批进来的:英特尔资本 2018 年 A 轮就在,英伟达 2022 年 C 轮进场,AMD 2024 年 D 轮进场。每多一家,“中立”就多一分可信度。
新竹办公室的选址也说明了重心:潜在客户和制造伙伴,大半在台湾。
长期收入跟着“每颗 AI 芯片配几颗光芯粒”走。关键假设是机柜内的 GPU 互连在 2027 到 2028 年前后从铜切到光。这个时间点一旦推迟,37.5 亿美元的估值就要靠更长时间的烧钱来撑。
竞争格局:大厂要么自己做,要么直接买
表1|光互连主要玩家(截至 2026 年 10 月 14 日)
| 玩家 | 路径 | 最新状态 |
|---|---|---|
| Ayar Labs | 光芯粒 + 外置光源,向所有芯片厂供货 | E 轮估值 37.5 亿美元(2026-03) |
| Celestial AI | 光互连平台 | 2026-02 被 Marvell 收购,首付约 32.5 亿美元 |
| Lightmatter | 光互连 + 光计算 | D 轮后估值 44 亿美元(2024-10) |
| 英伟达 | 自研硅光交换机 | 2025-03 发布 Spectrum-X / Quantum-X 硅光交换机 |
| AMD | 收购硅光团队 | 2025-05 收购 Enosemi |
Celestial AI 的成交价说明,芯片大厂愿意花三十多亿美元把光互连能力买进门。这对 Ayar Labs 有两面:退出价有了参照;同时少了一个中立的同行,Marvell 的客户以后多了一个“自家”选项。
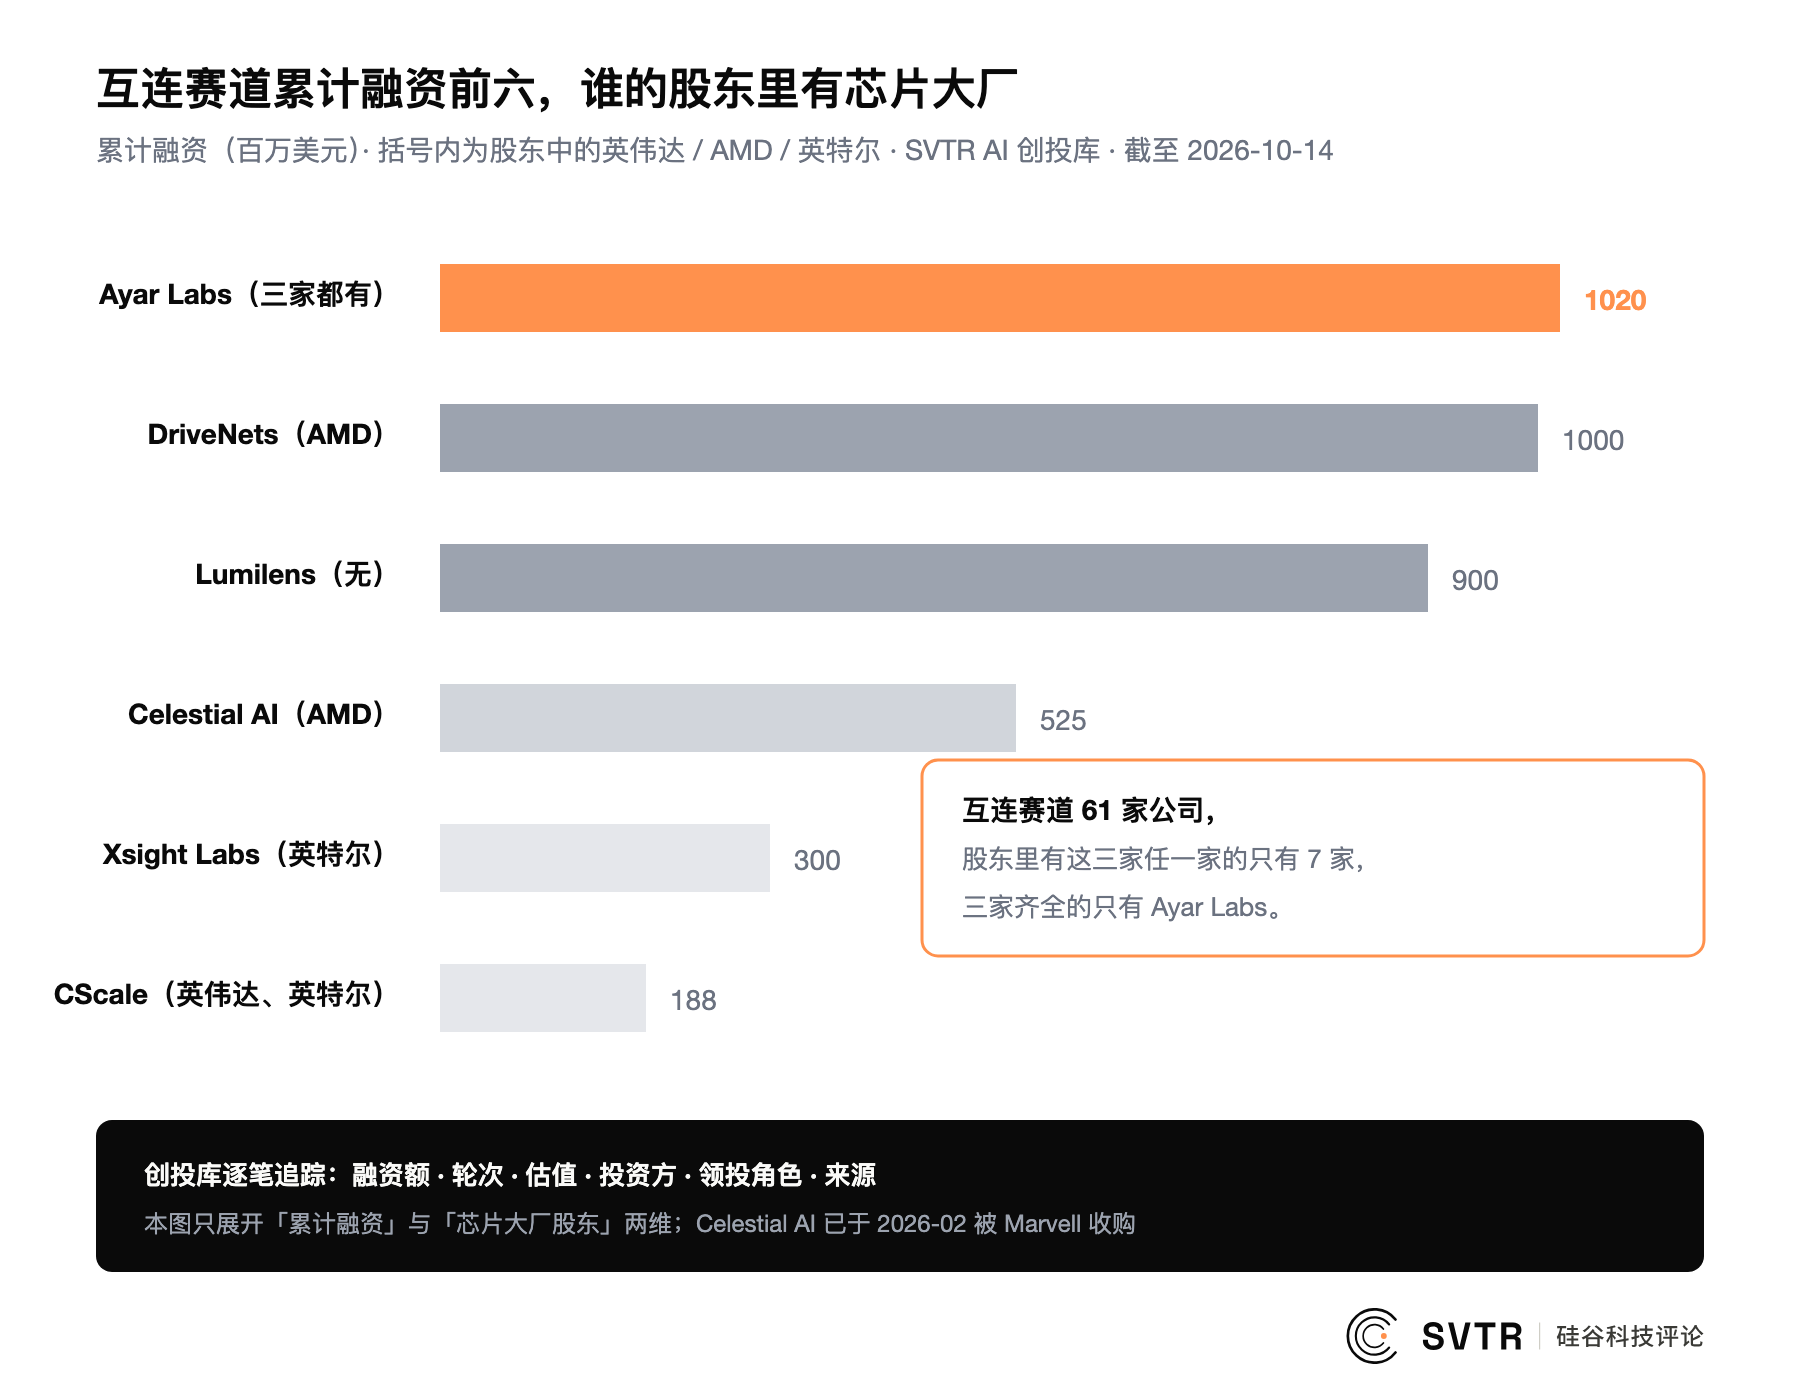
互连赛道 61 家公司里,股东中出现过英伟达、AMD、英特尔任何一家的只有 7 家,三家同时出现的只有 Ayar Labs。放到全库,另外两家三家齐投的公司是开源模型平台 Hugging Face,和 Figure 创始人 Brett Adcock 新办的 AI 硬件公司 Hark。
Hugging Face 是个好参照。三家芯片公司 2023 年同时投它,因为模型平台处在任何芯片都要支持的位置,投它是为了保证自家芯片被适配,不指望它赚多少钱。Ayar Labs 的股东结构是同一个逻辑:芯片大厂买的是一张“这项技术不会把我排除在外”的期权。期权的价值在于不被排除,它不等于采购承诺。估值站不站得住,要看有没有人真去行权。
主要风险:中立最怕大厂自己补齐
- 自研替代:英伟达已有自研硅光交换机,AMD 买了 Enosemi,Marvell 买了 Celestial AI。大厂补齐能力后,外部供应商容易被压成“备选”
- 制造与测试:光纤要以微米级精度对准芯片,测试自动化程度低,量产良率决定成本,公司没有公开相关数据
- 估值与收入错位:37.5 亿美元估值,公司从未披露收入
- 客户与股东重合:任何一家大厂转向自研,会同时打击收入预期和下一轮定价
全文总结:中立值多少钱,看谁先下单
英伟达、AMD、英特尔同时成为股东,说明 Ayar Labs 站在一个谁都不愿放弃的位置上。我们的判断不变:37.5 亿美元买的是这份中立,兑现要靠某家大厂把 TeraPHY 放进量产机柜。
可以盯住一个变量:2027 年底前,有没有一家芯片公司或服务器厂公开宣布量产产品搭载 Ayar Labs 的光芯粒。有,中立开始变成收入;没有,下一轮的估值就要重新谈。
延伸档案|SVTR AI 创投库
Ayar Labs 档案页已追踪自 2018 年 A 轮以来的 7 笔融资记录,逐笔附有官方出处。英伟达、AMD、英特尔分别在哪一轮入场,一目了然。
如果你是公司团队成员,欢迎认领档案;如果发现信息有误或遗漏,也欢迎反馈,共同完善这份行业记录。