
“Signal|SVTR 前瞻信号”
SVTR 编者按:
10 月 20 日,银河通用和傅利叶同时出现在伊塔动力的种子轮里。伊塔今年 5 月才成立,创始人钟雪岗此前在傅利叶负责人形机器人的关节研发。两家互相竞争的整机公司,一起入股了一家从其中一方走出来的供应商。8 月我们判断过具身智能的钱在流向上游;这两周看到的是下一步:中国整机公司开始合伙出钱,把零部件公司养成几家共用的供应商。
10 月 20 日,伊塔动力宣布完成超亿元人民币的种子轮和种子+轮,股东里有两家整机公司:银河通用和傅利叶。创始人钟雪岗在傅利叶做到人形机器人动力板块研发总监,主导过三代、20 余款关节模组,累计量产近 5 万台。他出来单干之后,老东家没有把这条线收回自己厂里,而是和对手一起当了股东。
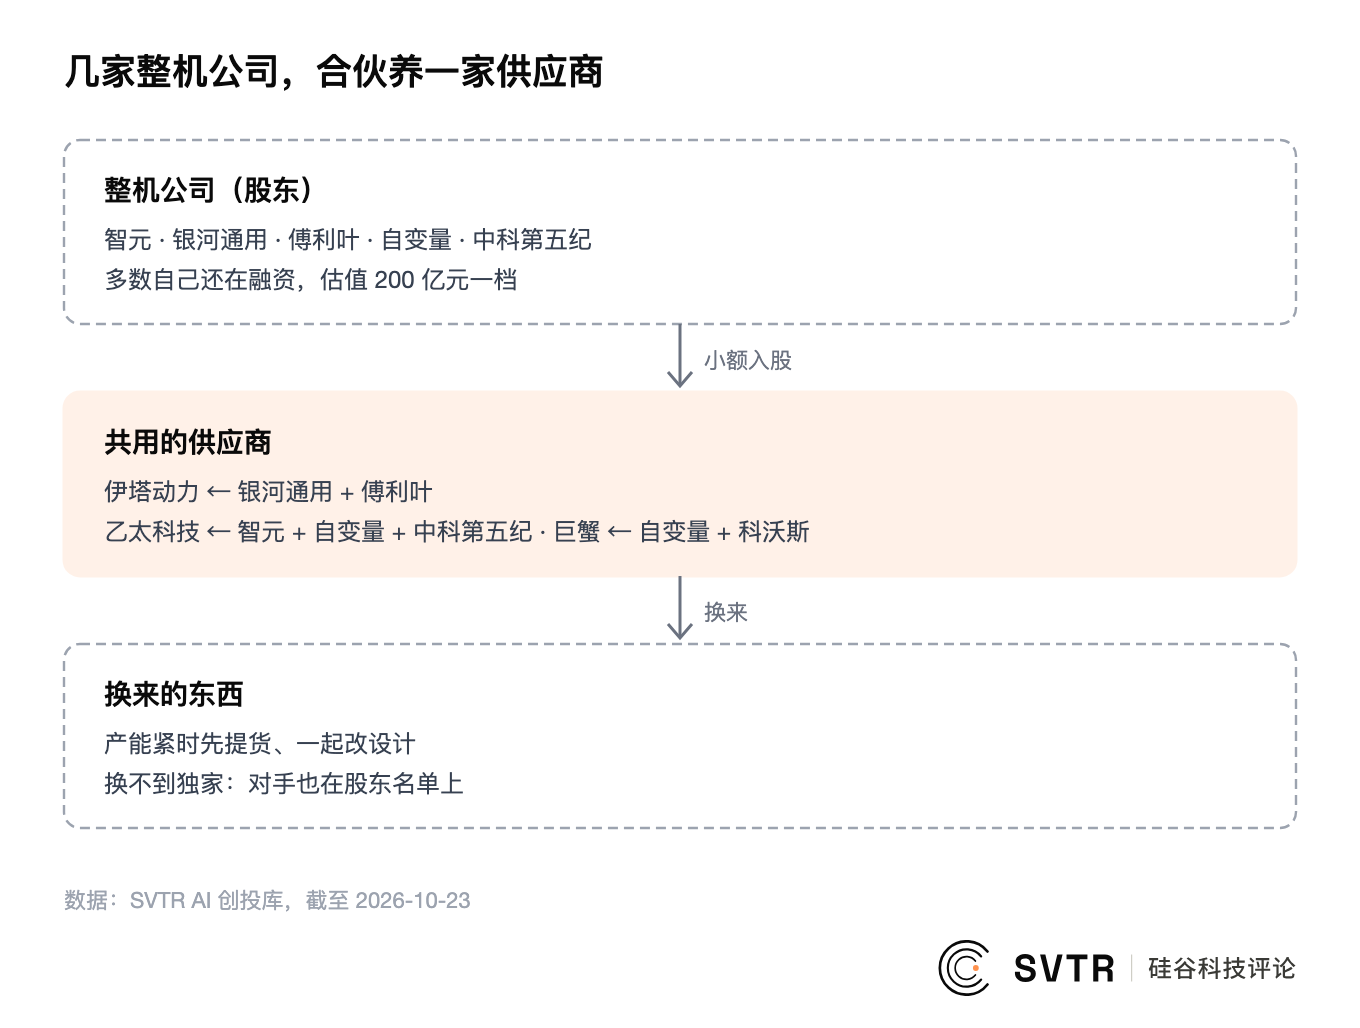
我们的判断:中国人形机器人公司正在用小额入股,把零部件公司做成几家整机厂共用的供应商。入股换不来独家,换来的是产能紧时排在前面提货、能一起改设计的位置。美国的 Figure 走相反的路,把执行器、灵巧手和电池收进自己的工厂。
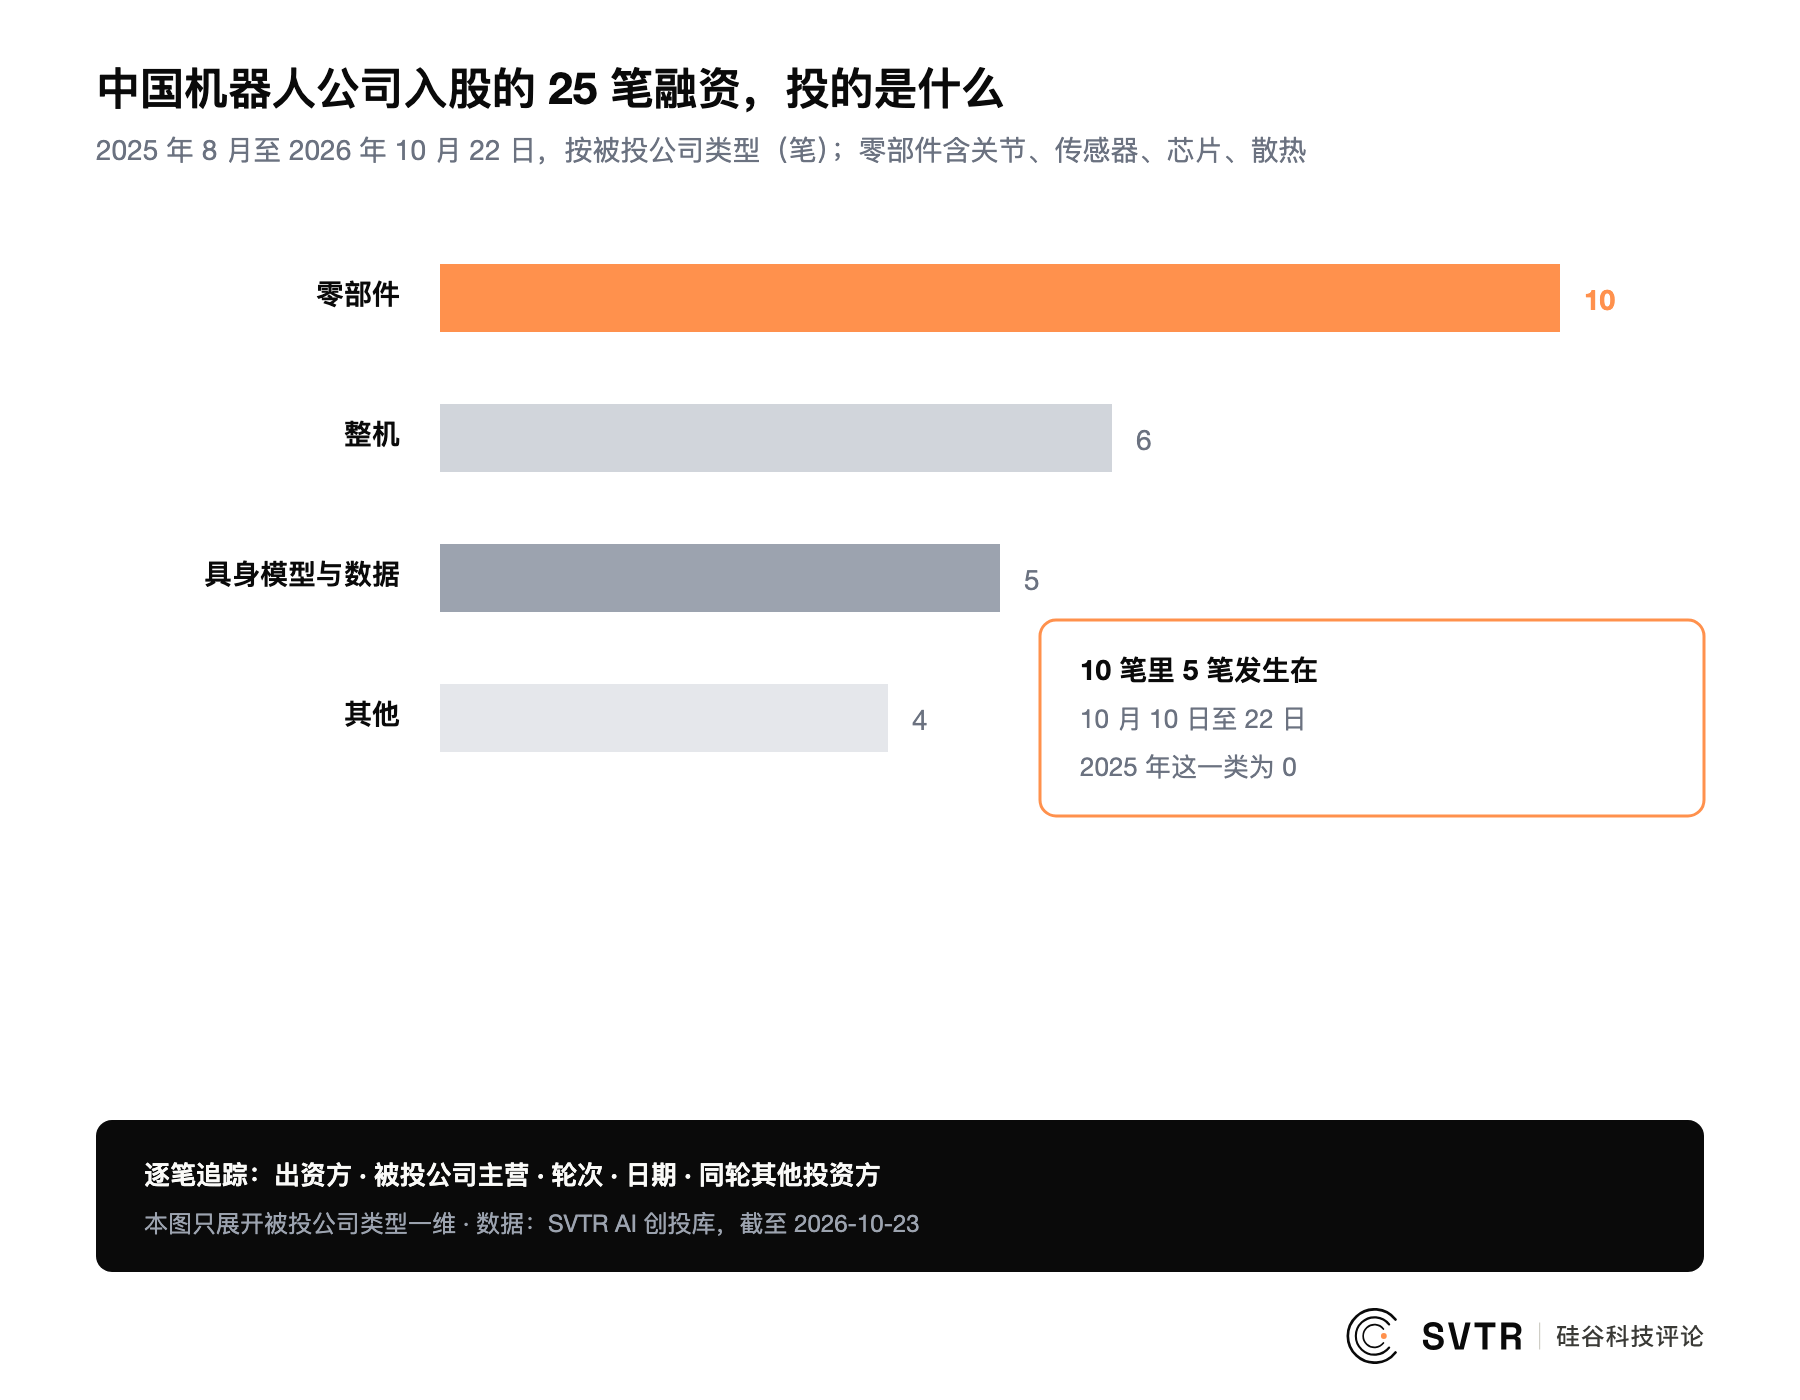
据 SVTR AI 创投库,2025 年 8 月以来机器人公司入股别家公司的 25 笔融资里,10 月 10 日至 22 日就有 6 笔。其中 5 笔投的是关节、传感器、芯片和散热,3 笔是两家以上机器人公司同轮入股。
表 1|中国机器人公司入股其他公司的融资轮次(2025 年 8 月至 2026 年 10 月)
| 时间段 | 机器人公司出手 | 其中投零部件 | 两家以上机器人公司同轮 |
|---|---|---|---|
| 2025-08 至 2026-02 | 7 | 0 | 0 |
| 2026-03 至 2026-09 | 12 | 5 | 2 |
| 2026-10-10 至 10-22 | 6 | 5 | 3 |
数据:SVTR AI 创投库,截至 2026-10-23。出资方为机器人整机、灵巧手或具身模型公司的已确认轮次,共 10 家:智元、银河通用、傅利叶、自变量、星海图、灵心巧手、中科第五纪、科沃斯、首形科技、卧安机器人;同一轮几家同时出手只计一笔。零部件指关节、减速器、丝杠、传感器、芯片与散热,整机、具身模型、数据、量子计算、脑机接口不计入。库里没有一笔美国机器人公司入股别家公司的记录。
8 月 15 日,Signal #32 给这件事设过一道线:一个季度里本体厂投上游零部件或数据公司达到 3 起,就算从个案变成结构。这个指标 11 月 14 日才到期,从 8 月 15 日算起已有 7 起。
信号一|对手坐进同一张股东名单
10 月这 6 笔里,有 3 笔的股东名单上同时坐着几家互相竞争的机器人公司:
- 伊塔动力(关节模组与力控双臂):银河通用、傅利叶同轮入股。
- 乙太科技(把真实空间做成机器人能用的数据):智元、自变量、中科第五纪三家同轮,同轮还有华为哈勃和嘉立创。
- 巨蟹智能驱动(谐波减速器与关节模组):自变量新进,老股东科沃斯追加。
今年夏天已经有过两例。7 月,智元和灵巧手公司灵心巧手一起跟投了关节模组公司泉智博的 A+++ 轮;6 月,这两家也一起投了具身数据公司厘清智能。到了 10 月,半数交易都是这种安排。
一家供应商同时让几家客户入股,谁都没法再要求独家。6 笔里没有一笔披露机器人公司各自出了多少钱;伊塔、巨蟹、乙太的轮次规模都在“超亿元”人民币一档,单家整机公司的持股不会大。这笔钱更像一张预约单:产能紧时,股东的订单先排;设计要改时,股东的工程师能直接去对方产线。
信号二|入股从关节延伸到芯片和散热
10 月 19 日,智元一天出手两笔,投的都不是机械件。
- 芯际无限:技术出自清华大学集成电路学院的高性能处理器实验室,做 RISC-V 架构的车规芯片和机器人算力芯片。这轮 Pre-A 由智元和几家安徽、合肥的机构共同投资。据融中财经报道,它的电机控制芯片出货已超 100 万颗,2026 年新签订单 520 万颗。
- 海纳智冷:今年 2 月在杭州成立,做 AI 芯片和机器人的散热。智元以战略方入股。
此前机器人公司入股的零部件,是关节、丝杠、触觉传感器和六维力传感器:灵猴、泉智博、新奇机器人、模感科技、奇点智控。机器人每个关节的电机都要一颗控制芯片,机器人身上的算力越多,散热越难做。智元的股权开始投向电子件,说明整机公司担心的已经不只是关节交期。
信号三|美国的同行,把零部件收进自己的工厂
Figure 在 2025 年 3 月介绍自建的 BotQ 工厂时写得很清楚:执行器、灵巧手、电池和总装自己做,只把零散加工件交给外部供应商。它给出的理由是,人形机器人还没有成熟的供应链,只能自己搭。
两边的差别,出在供应商的密度上。长三角和珠三角已有成批的关节、减速器、传感器公司可挑,整机公司一笔小额入股就能同时排进几家供应商的队;美国独立的人形机器人零部件公司还很少,整机公司只能把关键件攥在手里。前一种省钱、快,代价是对手和自己用同一套零件;后一种控制力强,代价是每个零件都要自己养团队、自己建产能。
为什么是现在:量上来了,整机公司手里也有钱
- 产量:智元第 1 万台通用具身机器人 3 月 28 日下线,从 5000 台到 1 万台只用了三个多月;6 月底第 15000 台下线。
- 钱:银河通用成立 34 个月,累计融资约 70 亿元,估值超过 200 亿元;自变量到 6 月底两个月里连融四轮,投后估值超过 200 亿元。
- 零件的分量:泉智博创始人陈万楷给过一个数字,高爆发一体化关节占人形机器人整机成本的近一半(据每日经济新闻 2026 年 4 月报道)。
整机公司的产量第一次大到能卡住上游,手里的融资也多到能分一点给供应商。用股权换排队位置,比签长期采购合同灵活,比自建工厂便宜。
影响:零部件公司的股东名单,就是它的客户名单
对零部件创业者,几家整机厂同时入股是最好的订单证明,下一轮也更好融。代价是客户和股东成了同一批人:整机公司融资一放缓,零部件公司会同时少了订单和下一轮的跟投方。
对投零部件轮的基金,股东里的整机厂越多,订单越分散,但要分清它们下没下单。只出钱、不下单的整机股东,名气再大,也只是一个名字。
对整机公司,这是一道算术题:拿融资来的钱给供应商当股东,换来的是比对手先提货,还是只是和对手出现在同一张名单上?
验证
置信度中等:“对手一起入股”已有 5 笔独立交易同向;“入股换的是提货位置”是推断,入股比例和供货条款都没有公开。20证伪条件:机器人整机公司开始控股或收购关节、传感器、芯片公司,或者零部件产能宽松、价格下行之后入股仍在加速,这个判断就要改。
未来 90 天盯这几个数:
- 机器人公司入股零部件公司的轮次:2026 年 10 月 24 日至 2027 年 1 月 22 日,创投库口径 ≥6 笔为常态延续,≤1 笔说明这轮入股潮已经过去。
- 多家机器人公司同轮入股:同一轮里有两家及以上机器人整机、灵巧手或具身模型公司的新案例 ≥3 起,“合伙养供应商”就成了这条赛道的标准做法。
- 控股或收购:是否出现机器人整机公司持股过半或收购一家关节、减速器、传感器或芯片公司;出现一起,即说明“不锁供应商”的判断不成立。
项目精选:同一条供应链上的在融团队
- Bimotal:在伯克利设计和制造机器人用的高性能执行器,营收超过 600 万美元。美国少见的独立执行器供应商,它的客户会不会像中国整机厂一样入股,正好检验本文的判断在美国是否成立。
- Atlas Spatial Intelligence:用三维重建给机器人训练和无人机导航提供带标注的空间数据,和乙太科技做的是同一类事。
项目精选面向完成投资人认证的 SVTR 会员开放,可看完整的团队、融资需求与材料,并通过 SVTR 发起引荐。如果你在做机器人零部件或具身数据,欢迎提交项目。
如果你在伊塔动力、乙太科技、芯际无限、银河通用、傅利叶、智元、自变量,或文中任何一家基金工作,欢迎到 SVTR AI 创投库的档案页认领公司或本人档案。
回访|Signal #36“AI 融资的领投席,坐进了客户、对手和供应商”:兑现
8 月 29 日,Signal #36 登记的指标是:未来 8 周,运营公司(不是基金)坐上领投、联合领投或独家席的 AI 轮次,周均 ≥3 起即坐实,≤1 起即证伪。8 月 29 日至 10 月 23 日,创投库里逐条判下来有 59 笔,周均约 7.4 起,每周都不少于 5 起;不算企业旗下的投资基金,也有约 37 笔、周均约 4.6 起。例子包括三星电子领投 Mistral AI 的 30 亿欧元 D 轮、西门子领投 Skeleton Technologies。